香港高才通 A 类 250 万港币是税前还是税后?理财、股票、房产收益能不能计入达标收入?2026 官方收入认定细则完整解读
高才通 A 类无学历、配额限制,是内地企业高管、实业老板首选通道,而全网搜索量最高的两大核心疑问:250 万港币门槛是税前还是税后?理财、股票、房产增值、租金收益能否计入达标收入? 大量申请人因混淆收入口径、误把被动投资收益计入总额,递交后直接预审驳回,白白浪费申请窗口期。
依据香港入境事务处 2026 年最新官方指引 ID (C) 1026 文件明确界定:A 类要求的 250 万港币,特指应课税的就业 / 经营性税前收入,所有个人投资产生的资本利得、被动收益一律不计入核算范围入境事务处。近年不少申请人依靠卖房、炒股、基金理财凑够账面 250 万,2026 新政实施穿透式交叉核查,税局、银行流水、企业审计三方数据比对,投资类收益直接剔除,导致有效达标收入大幅缩水,申请失败。
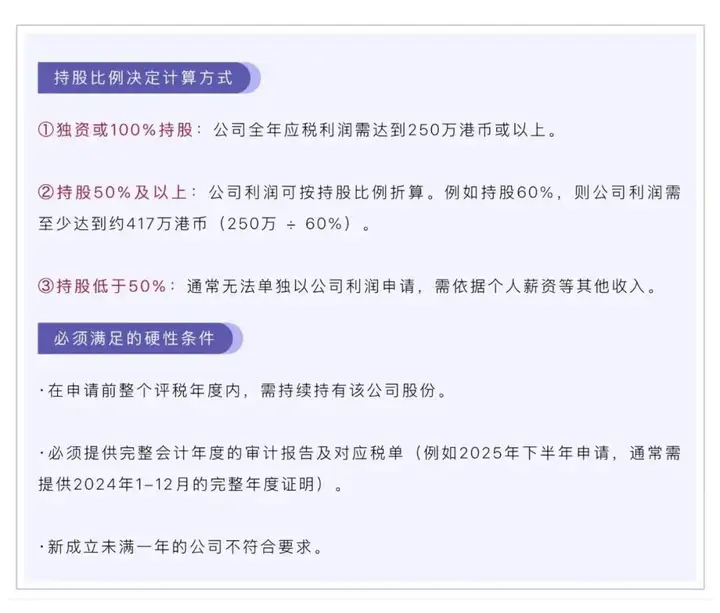
除此之外,企业主依靠公司利润折算收入新增硬性持股红线:完整自然评税年度持续持股≥50%,年末突击转股、中途减持均无效,很多老板忽略持股周期规则,即便账面利润达标也无法通过审核。
一、官方权威解答:高才通 A 类 250 万港币是税前应课税收入,不是税后到手收入
1.1 入境处官方定义原文
高才通 A 类 “全年收入” 官方释义:紧接申请前一完整评税年度,应课税的就业或业务收入,核算基数为税前、扣除个税、社保、公积金之前的应税总额,而非扣除各项税费后的实际到手金额入境事务处。
简单区分两类人群核算口径:
1、受雇高管薪资:月薪、年终奖、绩效补贴、合规期权行权全部按税前入账金额累加,个税、五险一金、企业代扣部分不做扣减;
2、企业主经营收入:企业年度税后净利润 × 全年稳定持股比例,折算后的个人应税经营收入,按税前经营利润口径核算,不扣除个人分红个税。
1.2 常见认知误区:按税后到手金额核算,收入不达标被驳回
大量内地申请人习惯以银行卡实际到账流水统计年收入,忽略税前奖金、补贴、期权、企业未分红利润,导致核算总额不足 250 万港币。
举例:高管税后到手 190 万港币,税前含年终奖、各类津贴合计 268 万港币,符合 A 类标准;若仅统计税后金额,会误判自己不达标,错失申请机会。反之,若仅税后流水达标,税前应税收入不足 250 万,即便到手金额达标,入境处依旧不予认可。
1.3 港币换算、计税周期两大配套规则
1、货币换算:内地人民币收入按评税年度全年平均港币汇率折算,不可按申请当日瞬时汇率自行估算;
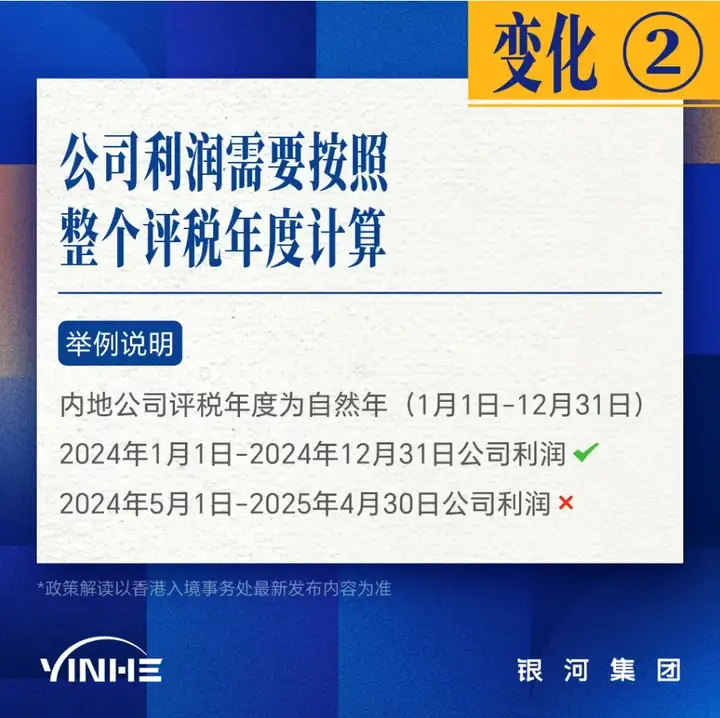
2、核算周期:薪资类收入为申请前连续 12 个月;企业经营利润必须覆盖完整自然评税年度(1.1-12.31),分段、跨年度利润不能拆分叠加核算。
计划申报高才通 A 类,分不清 250 万港币税前应税核算口径,不清楚股票、房产、理财收益是否可计入达标总额,担心收入认定不合规预审驳回,欢迎来联系银河顾问【微电同号:18145843328&19007563909】,免费领取 A 类收入自测测算表与全套申报材料清单。
如果你还没有申请香港身份,可以点击下方链接去做一个专业测评查看结果,符合(优、专、高、留和投资)哪一种↓↓↓
https://www.galaxyoversea.com/detail/1?pla=yinhe-n&spreadword=202607172
二、2026 严格划分:可计入 250 万达标收入 VS 完全剔除的投资类收益
入境处文件清晰划分两类收入,个人投资产生的所有收益,无论金额高低,一律不计入 250 万核算总额,也是 2026 预审驳回最高发原因。
2.1 官方认可、可全额计入 250 万港币的应税收入
1、受雇人群合规就业收入
月度税前基本工资、年度年终奖、项目绩效、交通 / 住房 / 通讯各类现金津贴、上市公司授予且已实际行权的股票期权收益;
要求:全部具备企业发放流水、个税完税证明、薪酬发放记录,无纳税记录的现金补贴不予采信。
2、企业主经营性业务收入
本人完整评税年度持股≥50% 的内地 / 香港有限公司,经会计师审计后的年度税后净利润,按持股比例折算个人收入;
折算公式:个人可计入收入 = 企业全年应税净利润 × 全年平均持股比例举例:全年稳定持股 60%,企业税后净利 417 万港币,折算个人收入 250 万港币,刚好达标 A 类门槛。
补充:企业必须具备真实上下游业务、对公流水,常年零申报空壳公司利润不被认可。
3、专业劳务经营收入
律师、医生、设计、咨询等专业人士,承接境内外正规项目产生的劳务佣金、服务费,提供项目合同、对公收款流水、完税凭证可计入总额。
2.2 全部剔除、无法凑 250 万门槛的被动投资收益(重点避坑)
所有依靠个人资产增值、金融理财产生的资本利得,2026 年全面剔除,不存在任何例外情形:
1、金融类投资收益:股票二级市场买卖差价、公募 / 私募基金分红、债券理财收益、银行大额存单利息、虚拟货币盈利;
2、房产相关收益:商品房买卖增值差价、住宅 / 商铺租金收入、房产转租利润;
3、其他被动收益:保单分红、信托理财收益、无任职持股的企业小额分红、亲友一次性转账赠与;核心区分:本人任职控股企业的经营利润可计入;单纯财务投资、不参与运营持股产生的分红,属于投资收益,直接剔除。
2.3 高频混淆案例区分,避免材料逻辑矛盾
案例 1:公司授予股权激励行权收益→可计入;个人自行炒股买卖获利→不计入;
案例 2:自有实业公司年度经营分红→可计入;全款买房出租收租金→不计入;
案例 3:咨询项目对公劳务佣金→可计入;购买理财一年到期收益→不计入。
三、2026 企业主申报 A 类新增持股红线,突击转股、中途减持全部无效
往年大量企业主临近申报前 1-3 个月临时增持股权凑够 50% 持股,2026 新政收紧持股审核标准,从根源封堵漏洞,两大硬性规则缺一不可:
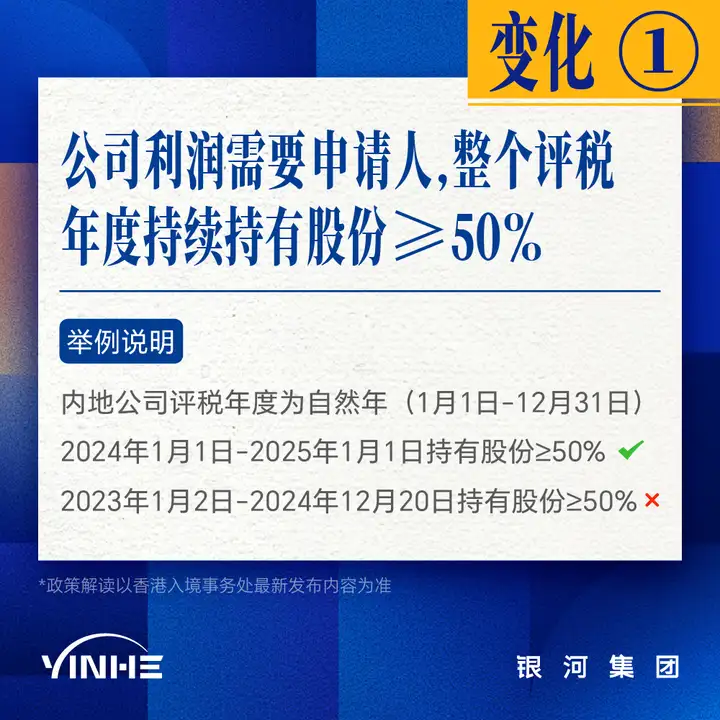
1、持股时长要求:使用公司利润申报 A 类,必须在申请前完整自然评税年度(1 月 1 日至 12 月 31 日)每一天持股比例≥50%,年度内任意一日股权下调至 50% 以下,全年利润全部作废,不能折算个人收入;
2、股权真实性核查:入境处调取内地市场监管局全年股权变更档案,临时转让、代持、阴阳股权协议一律不认可,必须提供公证处出具全年持股公证文件。
误区纠正:递交当天持股达标没用,全年稳定持股才是硬性标准,很多老板年末突击转股,预审直接退回材料,延误申请周期。
内地企业主打算用公司利润申报高才 A 类,分不清税前应税核算口径,不清楚股票、房产理财收益不能计入达标收入,担心全年持股不达标、审计材料不合规预审驳回,欢迎来联系银河顾问【微电:18145843328&19007563909】,一对一测算有效应税收入,梳理全套审计、股权公证申报材料。
四、A 类申报必备完税佐证材料,无纳税记录收入不被采信
2026 穿透式核查下,仅靠企业收入证明、银行流水无法通过审核,所有计入 250 万的收入必须配套完整完税凭证,分两类人群材料清单:
4.1 高管受雇人群材料包
个人全年个税汇算清缴申报表、税务局出具完整完税通知书;
企业盖章全年薪酬明细,列明税前工资、奖金、津贴、期权行权金额;
全年薪资银行对公发放流水,逐笔匹配个税申报金额;
股权激励配套:公司期权授予协议、行权交割单、行权收益完税记录。
4.2 实业企业主经营收入材料包
内地企业全年正规财务审计报告、企业所得税完税证明;
全年股权公证文件、市场监管局股权变更全年档案;
上下游业务合作合同、对公收款流水,佐证企业真实经营,杜绝零申报空壳;
按持股比例折算收入测算表,清晰列明企业净利、持股比例、个人应税总额。
4.3 材料避坑要点
理财、股票、房产相关流水无需附入申报材料,附入反而会被重点核查,判定申请人依赖投资收益;
收入数据三统一:审计 / 薪酬表、银行流水、个税完税金额差额不得超过 10%,逻辑冲突直接深度补件;
人民币收入必须配套全年汇率折算说明,自行估算汇率不予认可。
五、A 类申请收入不达标两大补救方案,适配长期内地定居人群
测算后有效应税经营收入不足 250 万港币,无法走 A 类通道,针对常年事业重心在内地、无法全职赴港人群,两条合规替代路径,无灰色挂靠风险:
路径一:B/C 类百强学历通道
本科毕业于世界百强综合院校,满足 B 类 5 年内 3 年全职工作经验,或 C 类毕业未满 5 年直接抢年度一万配额;
优势:不依赖高额年收入,内地白领、年轻创业者适配;
短板:C 类每年配额有限,旺季递交容易排期积压。
路径二:现有 B/C 类高才自雇续签长期规划
已经获批 B/C 类高才,即便年收入仅 80-120 万港币,无需达标 250 万门槛,依托甲级 TCSP 实体工位搭建跨境真实经营,完整落地两址两单、实质贡献,平稳走完多轮续签直至 7 年永居。
核心配套:中环、湾仔甲级独立实体工位、年度规范审计、连贯强积金、本地雇员配套,合理解释长期内地常驻事由,规避短期签风险。
六、A 类获批后长期内地定居续签核心注意事项,收入认定与申请阶段区分
很多申请人误以为 A 类 250 万收入标准会沿用至续签,2026 入境处明确区分申请、续签两套审核逻辑:
1、初次申请:硬性要求应税经营收入≥250 万港币,严格剔除所有投资收益;
2、续签阶段:不再设置 250 万收入门槛,仅要求年收入贴合行业基准(80 万港币以上即可),重点核查两址两单、可量化本地实质贡献;
长期内地定居 A 类持有人续签核心痛点:无香港全职雇主、缺少实体经营场地,单纯依靠内地高薪无法通过续签审核,必须搭配甲级实体工位、跨境业务流水、连贯财税记录做实经营关联。
测算应税经营收入不足 250 万港币无法申报高才 A 类,或是已获批 A 类常年在内地发展,担心续签缺少实体工位、实质贡献材料面谈降级,欢迎来联系银河顾问【微电:18145843328&19007563909】,一对一匹配 B/C 类申请或自雇续签合规方案,免费测算收入达标区间。
七、全网高频四大认知误区,直接导致 A 类申请预审驳回
不少咨询高才通 A 类申报的申请人,普遍存在收入判定理解偏差。结合 2026 上千份 A 类预审真实审批案例,系统梳理高才 250 万收入认定高频踩坑误区,提前规范收入核算与材料筹备,防止全套申报材料失效、延误整体申请周期。
误区 1:250 万按税后到手收入核算,理财股票收益可以凑数
大量申请人把卖房、炒股收益计入总额,同时只统计税后银行卡流水,核算后看似达标,剔除投资收益、还原税前应税收入后总额不足 250 万,直接驳回。
误区 2:企业主临近申报突击增持股权,当年持股不足完整一年
仅递交当日持股 50% 以上,评税年度内中途减持、年末临时转股,不满足全年持续持股要求,企业利润全部不能折算个人收入,白白筹备审计材料。
误区 3:空壳公司无真实业务,仅靠账面利润凑 250 万门槛
公司无上下游合同、无对公经营流水、常年零申报,即便账面净利润达标,入境处判定无真实经营,经营收入不予认可,等同于收入不达标。
误区 4:认为房产、理财收益可作为辅助收入补充差额
入境处官方文件明确个人投资收益完全不计入核算,不存在 “经营收入不足,用理财收益补足差额” 的操作空间,任何投资类资产盈利均不纳入统计。
八、银河【好生意 - 真经营】一站式配套服务,适配 A 类申报与长期内地定居续签
针对计划申报 A 类、或是 A 类获批后常年内地发展的企业主、高管,一站式覆盖收入测算、材料筹备、自雇续签、7 年永居全周期规划,完整匹配 2026 高才收入认定、两址两单新政:
1、精准应税收入测算,区分可计入 / 剔除收益
结合个税、企业审计、股权档案精准核算有效经营收入,剔除股票、房产、理财等无效投资收益,提前判断是否达标 A 类门槛,不浪费筹备时间;企业主核对全年持股周期,规避突击转股、持股不足红线。
2、A 类全套申报文书、公证材料标准化整理
配套股权全年公证、审计报告梳理、个税汇算材料汇总,统一规范汇率折算说明,保证薪酬、企业利润、完税数据三方统一,降低预审驳回、深度补件概率。
3、收入不达标专属替代方案规划
收入不足 250 万无法走 A 类,一对一核查学历背景匹配 B/C 类通道;已持有 B/C 类高才的内地企业主,规划自雇合规路径,配套甲级 TCSP 实体工位搭建跨境业务闭环。
4、A 类持有人长期内地定居续签托管服务
甲级独立实体工位长期租赁,配套年度审计、强积金、本地雇员配套,逐年积累连贯经营、居住关联痕迹,完整落地两址两单标准,稳拿 3 年长签,持续累积 7 年通常居住年限申请永居;多重节点提醒签证到期、审计报税、租约更新,杜绝断签清零风险。
全文总结
依据香港入境处 2026 年官方高才通指引,清晰解答两大核心搜索问题:
第一,A 类 250 万港币门槛为税前应课税就业 / 经营收入,以扣除税费前的应税总额核算,而非税后到手收入;
第二,股票、基金理财、房产增值、租金等所有个人投资被动收益,一律不计入 250 万达标总额,仅薪资、合规期权、控股企业全年稳定持股≥50% 的经营利润可纳入核算。
2026 年全面实施收入穿透式核查,同步收紧企业主全年持续持股硬性红线,年末突击转股、中途减持、空壳无业务企业,均无法使用公司利润申报 A 类。大量申请人因混淆收入口径、误将投资收益计入总额,预审直接驳回,浪费申请窗口期与材料筹备成本。
若测算后有效应税经营收入不足 250 万港币,可依托百强学历走 B/C 类高才通道;已获批 A 类、事业重心长期扎根内地的持有人,无需再维持 250 万年收入标准,续签核心考核两址两单、可量化本地实质贡献,优先选择甲级 TCSP 实体工位自雇路径,搭建稳定跨境业务、连贯财税记录,平衡常年内地居住带来的审核扣分,规避 1 年短期考察签。
规划高才 A 类申报,务必提前区分经营应税收入与被动投资收益,完整筹备个税、审计、股权公证全套完税佐证,摒弃依靠炒股、卖房凑收入的投机思路。依托银河【好生意 - 真经营】一站式合规托管服务,精准测算有效达标收入、标准化整理申报材料,收入不达标可匹配替代申请路径,获批后同步落地长期内地定居续签全套配套,完整适配 2026 高才收入认定、续签严审全套政策,平稳走完申请、多轮续签直至 7 年香港永久居民申请,解锁子女 DSE 升学、跨境低税、全球免签通行多重身份红利。
看完 2026 高才 A 类 250 万税前应税收入认定细则,分不清理财、股票、房产收益是否可计入达标总额,企业主担心全年持股不达标预审驳回,长期内地定居 A 类持有人不懂续签两址两单筹备方案,欢迎来联系银河顾问【微电:18145843328&19007563909】,免费一对一收入测算与全流程风险综合评估,完整讲解 A 类申报、自雇续签一体化合规托管服务。
如果你还没有申请香港身份,可以点击下方链接去做一个专业测评查看结果,符合(优、专、高、留和投资)哪一种↓↓↓
https://www.galaxyoversea.com/detail/1?pla=yinhe-n&spreadword=202607172