2026 高才 A 类收入认定新规:无固定薪资,分红 + 期权行权合并计入 250 万门槛,持股、完税硬性审核细则
2026 高才通 A 类收入核查全面穿透收紧,大量内地企业股东、上市高管存在共性疑问:本人无每月固定基本工资,全年收入仅来自控股公司分红、上市公司期权行权,两类收益叠加能否满足 250 万港币应税收入门槛?
不少申请人踩坑:混淆经营分红与理财股息、只提供流水缺少完整完税凭证、年末突击转股凑持股比例,递交后批量收到补件通知甚至直接拒签。入境处官方明确,分红、合规行权期权均属于认可的应税就业 / 经营收入,可合并计算,但分别设置持股、行权、完税三大不可突破红线,缺一不可。
今天小编依据入境处 TTPS 官方 FAQ 与 2026 股权穿透审核新规,区分企业股东分红、高管期权行权两套申报逻辑,梳理无固定薪资人群全套材料闭环,明确无效收入类型。
一、官方明确:分红、行权期权可计入 A 类 250 万收入,无需固定底薪
根据香港入境事务处对高才通计划 A 类申请的收入定义,达标收入为紧接申请前一年的应课税就业或经营收入,入境处并未要求申请人必须每月领取固定基本工资。
这意味着,只要收入来源合法合规且已完税,以下两类收益均可合并累加至 250 万港元的收入门槛:
1、控股企业税后利润分红(企业主适用)
申请人如持有公司 50% 或以上股份,且公司在完成审计后进行了利润分配,对应的分红收入在依法缴纳个人所得税后,可计入 A 类收入核算。
需要注意的是,仅凭公司账面利润或未分配利润无法作为收入证明,必须通过正式的分红决议并完成个税申报。
2、任职企业股票期权行权变现收益(高管适用)
任职于上市公司或拟上市公司的高管,其持有的股票期权在行权后产生的收益,若已按规定完税,亦可计入 A 类收入。
行权收益按行权当日市价与行权价的差额计算,需提供行权记录及对应的纳税证明。
以下纯被动投资收益,无论金额多少,完全不计入核算总额: 股票浮盈、房产增值、基金理财、房租利息等。入境处多次强调,收入必须来源于“工作”或“经营业务”,而非资本增值。
核心前提: 无固定薪资仅靠分红或期权的申请人,必须确保收入具备真实的任职或经营背景,且能提供完整的完税记录,不能仅作为纯财务投资收益申报。
无固定月薪,仅靠企业分红、期权行权计划申报高才 A 类,不清楚两类收入合并核算规则,担心持股不达标、缺少完税材料预审驳回,欢迎来联系银河顾问【微电:18145843328&19007563909】,免费一对一收入 + 股权全链路风险评估,完整讲解申报 + 自雇续签一体化合规托管方案。
如果你还没有申请香港身份,可以点击下方链接去做一个专业测评查看结果,符合(优、专、高、留和投资)哪一种↓↓↓
二、路径一:仅靠公司分红申报 A 类(内地企业主专属硬性规则)
2.1 持股不可突破红线(2026 新政重点收紧)
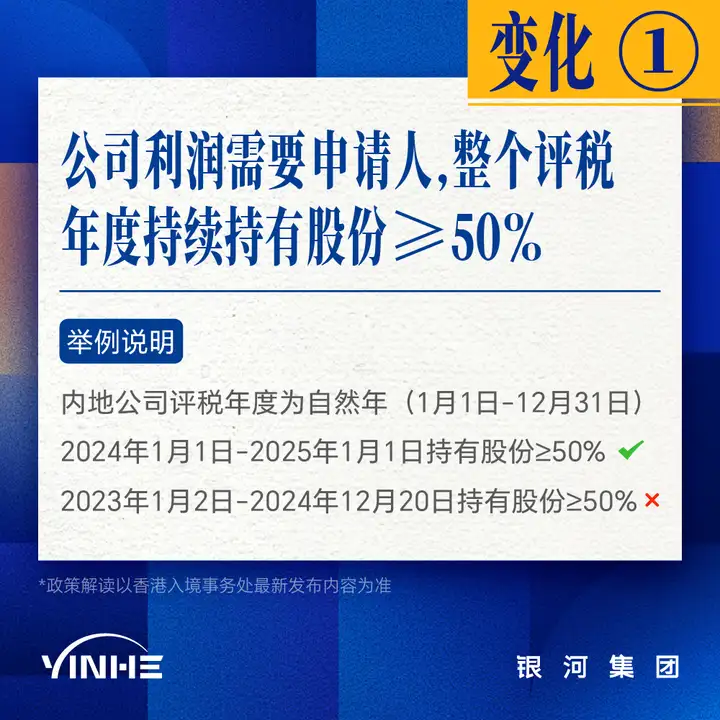
想要用企业分红折算收入,必须在申请前完整自然评税年度 1 月 1 日 - 12 月 31 日,每日持续持股≥50%;
年内任意时段减持至 50% 以下、年末突击股权转让、亲友代持,全年企业利润与分红全部作废,无法计入收入总额。收入折算公式:个人合规收入 = 企业全年税后净利润 × 全年平均持股比例例:全年稳定持股 60%,企业年度税后净利需达到 417 万港币,折算个人 250 万港币达标收入。
2.2 分红合规必备全套佐证(缺一不可)
工商全年股权变更档案,证明全年持股稳定无变动;
企业年度标准审计报告、全年完税凭证;
股东会正式分红决议、对公账户分红转账流水;
个人分红个税完税证明,流水、财报、纳税金额三方数据统一;
任职证明,佐证在企业实际经营管理,非纯财务投资持股。
2.3 分红申报高频扣分误区
仅提供分红银行流水,无审计、股权档案,被判定虚假分红;
空壳零申报企业分红,无实际业务、上下游合同,收入不予采信;
多层间接持股超两层,利润折算审核从严,极易补件。
三、路径二:仅靠股票期权行权申报 A 类(上市企业高管适用
3.1 期权唯一认可标准:仅行权变现完税收益
未行权账面浮盈、未归属期权、离职后赠与股权,全部不计入收入;只有当年实际行权、交割变现、完成个税缴纳的收益,才可计入 250 万总额。硬性前提:申请人为该企业在职员工,期权为岗位配套激励,单纯二级市场购入股票收益不认可。
3.2 期权行权全套必备材料
公司盖章期权授予协议、股权归属说明;
券商行权交割单、行权资金入账银行流水;
行权收益个人所得税完税回执;
在职证明、全年工作记录,证明期权为岗位劳动报酬。
3.3 期权申报常见驳回点
仅提供期权合同无交割完税记录、行权金额与个税申报差额过大、无法证明在职关联,直接认定收入无效。
企业主无固定工资只拿分红、高管仅期权行权收益,不清楚两类收入合并核算标准,缺少股权审计、行权完税全套佐证材料,担心 A 类预审驳回,欢迎来联系银河顾问【微电:18145843328&19007563909】,一对一测算收入是否达标,梳理完整申报证据链。
四、分红 + 期权组合申报:无底薪人群最优方案,核算与材料规范
对于无固定薪资的高才通A类申请人而言,采用“控股公司分红 + 上市公司期权行权”合并申报,是目前最主流的合规路径。入境处明确允许两类收入叠加核算,但须满足以下三大统一规范:
时间统一:分红与期权行权收益必须落在同一完整评税年度内。根据入境处规定,A类收入核算周期为“紧接申请前一年的完整纳税年度”,而非跨年拼凑。例如,计划2026年6月递交申请,核算周期为2025年1月1日至12月31日,在此期间的分红和行权收益方可合并计入。
数据统一:两类收入须分别形成独立、完整的证据链,互不冲突但互不依赖。分红收入须提供公司经审计的财务报表、股东分红决议、银行入账流水及对应的个人所得税完税证明(税目为“利息、股息、红利所得”);
期权行权收益须提供公司出具的股票期权发放证明(注明行权价格、数量、行权日市价)、券商交易交割单及行权收益对应的个人所得税纳税记录(税目为“工资薪金”或“财产转让所得”)。两者金额、完税记录、银行流水三者须完全对应,形成闭环。
逻辑统一:申请人须同时提供其在企业担任经营管理职务(如股东、董事)及上市公司高管职务的真实任职证明,以此佐证分红来源于真实经营、期权来源于真实任职,从而规避“纯投资收入”的质疑。分红收入要求申请人实际参与公司运营,而非仅作为财务投资者;
期权收入要求申请人为该公司或其关联公司在职员工,单纯投资获得的收益不被认可。
五、四类绝对不能计入 A 类收入的资金,切勿拿来凑额度
高才通A类申请的核心门槛为紧接申请前一年的应课税就业或业务收入达到250万港币,但并非所有资金流入均可计入核算。根据入境处官方定义及2026年最新审核细则,以下四类资金明确不计入达标收入,切勿用于凑额度:
1、个人股票买卖差价、基金理财、房产租金、房产增值收益:这些属于个人投资产生的被动收益,无论金额多高,一律不予采信。
入境处明确规定,只有应课税的就业或业务收入方可计入,炒股、炒房、理财等资本增值收益均不在此列。此外,通过沪港通、深港通投资港股取得的转让差价所得暂免征收个人所得税,但不计入A类收入核算。
2、未行权、未变现的股权账面浮盈:仅账面增值但未实际行权、未变现的股权收益,因尚未形成应税收入,不计入全年收入核算。只有在行权并完税后,股票期权收益方可计入。
3、亲友私人转账、年末临时突击分红、无审计支撑的虚假分红:入境处对资金来源实施穿透式核查,临时性、非经营性的资金往来会被直接剔除。企业主以公司利润申报时,须提供经审计的财务报表及完税证明,且须满足全年持股不低于50%的硬性要求。
4、纯财务投资持股分红,无企业实际任职、经营管理记录:仅作为财务投资者获得的分红,因缺乏真实任职和经营背景,入境处不予认可。分红收入须对应真实的经营管理行为,且提供完整的任职证明、企业运营记录及完税凭证。
核心提示:入境处已联动内地税务局、香港公司注册处及银行系统开展跨部门交叉核验,任何资金流向异常、材料缺失或逻辑矛盾,都将触发深度复核甚至拒签。建议申请人在准备收入材料时,严格对照入境处认可的收入类型,确保每一笔资金均有合规来源、完税记录及真实业务背景支撑。
无固定薪资打算分红 + 期权组合申报高才 A 类,分不清哪些收益可合并核算、哪些属于无效被动收入,担心股权不合规、完税材料缺失导致申请失败,欢迎来联系银河顾问【微电:18145843328&19007563909】一对一核算达标收入,规避预审驳回风险。
六、高才 A 类无固定薪资申报四大高频认知误区
误区 1:A 类必须有每月固定基本工资,只有分红期权不能申请
官方无底薪强制要求,只要分红、行权期权为应税经营 / 就业收入,总额达标、材料齐全即可递交。
误区 2:递交当天持股 50% 就行,年中减持不影响分红核算
2026 新政核查完整自然年度全年股权,中途减持会直接作废全年分红收入。
误区 3:期权只要有合同就能算收入,不用实际行权交税
仅账面期权无交割、无完税记录,入境处完全不予认可,无法计入达标额度。
误区 4:分红只看银行到账流水,不用提供审计、股权档案
流水仅为辅助材料,股权、审计、纳税记录是判定分红真实性的核心依据,缺失直接驳回。
七、银河【好生意 - 真经营】一站式高才 A 类无底薪申报合规规划
针对无固定薪资、依靠分红 / 期权行权申报 A 类的企业主、上市高管,一站式前置收入测算、股权合规排查、全套申报材料梳理,匹配 2026 收入穿透核查新政:
1、收入精准测算
分别核算控股分红折算收入、期权行权完税收益,合并测算是否达标 250 万港币;区分有效经营收入与无效被动投资收益,提前剔除无法核算的资金,避免材料筹备后预审驳回;
2、股权合规前置筛查
调取全年工商股权变更档案,排查中途减持、年末突击转股、代持瑕疵,股权不达标同步规划调整周期,或单独依靠期权收入申报;
3、全套完税证据链标准化整理
规范整理企业审计、分红决议、行权交割单、个税完税凭证,统一数据逻辑,规避流水、税单、财报金额冲突;
4、A 类获批后长期内地定居续签配套
A 类续签无需维持 250 万高额收入,配套中环、湾仔甲级 TCSP 独立实体工位,依托内地主业搭建跨境业务流水,落地两址两单完整证据链,稳拿 3 年长签,逐年积累 7 年通常居住材料冲刺永居。
全文总结
依据 2026 入境处高才 A 类官方收入审核规则,核心结论清晰:申请高才 A 类不强制要求每月固定基本工资,控股企业合规分红、任职配套行权期权两类应税收入可单独或合并计算,总额达到 250 万港币即可满足基础申请门槛。
两类收入分别设置硬性红线:
分红申报需完整自然年度全年持股≥50%,配套审计、股权、分红完税全套材料;
期权仅认可当年实际行权、完成纳税的变现收益,需提供交割单据与在职证明;股票理财、房产增值等被动收益一律不计入核算。
无底薪人群优先采用分红 + 期权组合申报方案,同步佐证自身真实经营、任职背景,杜绝突击分红、临时转股、仅提供流水无完税材料等投机操作。依托银河【好生意 - 真经营】一站式合规规划服务,提前测算收入达标情况、排查股权与行权材料瑕疵,标准化整理全套申报佐证;A 类获批后配套甲级 TCSP 实体工位、跨境经营财税托管,平稳走完多轮续签直至 7 年香港永久居民申请,解锁子女 DSE 升学、跨境低税、全球免签多重身份红利。
看完 2026 高才 A 类收入认定细则,自身无固定月薪,仅靠企业分红、期权行权计划申报,担心全年持股不达标、缺少完税材料预审驳回,长期内地定居不懂后续续签两址两单筹备,欢迎来联系银河顾问【微电:18145843328&19007563909】,免费一对一收入 + 股权全链路风险评估,完整讲解申报 + 自雇续签一体化合规托管方案。
如果你还没有申请香港身份,可以识别二维码或扫码去做一个专业测评查看结果,符合(优、专、高、留和投资)哪一种↓↓↓