2026 香港税务新规:持有香港身份≠香港税务居民,中港双重征税抵免规则、高才优才合规税务规划方案
大量办理高才、优才、专才的内地申请人普遍存在认知误区:成功获批香港身份、持有香港居民身份证,就自动认定为香港税务居民,内地全球征税规则不再约束自身收入。
2026 年 CRS2.0 逐步落地,两地税务信息自动交换更加透明,单纯持有香港居留身份无法豁免内地个税申报义务,若同时被两地认定为税务居民,极易出现同一笔收入双向征税、高额补税罚款的风险。
今天小编依据香港税务局、国家税务总局发布的《内地和香港特别行政区关于对所得避免双重征税和防止偷漏税的安排》,厘清居留身份与税务居民身份两套独立判定体系,拆解双重征税合规化解路径,结合常年内地定居人才的自雇 / 受雇场景给出实操规划。
一、核心结论:拥有香港身份,不会自动成为香港税务居民
入境处发放的香港居民身份证,仅代表你拥有在港合法居留资格;税务居民身份由两地税务局独立判定,两套体系互不绑定,持有香港签证仍可能被认定为内地税务居民,全球收入在内地申报纳税。
1.1 内地税务居民判定规则(满足任意一条即全球征税)
内地保留户籍,且在内地拥有房产、家庭、主要经营产业;
一个纳税年度内在内地连续 / 累计停留满 183 天;
个人核心经济利益中心、常住家庭均设立在内地。只要符合以上任一条件,你的境内外全部收入都需要在内地年度汇算清缴。
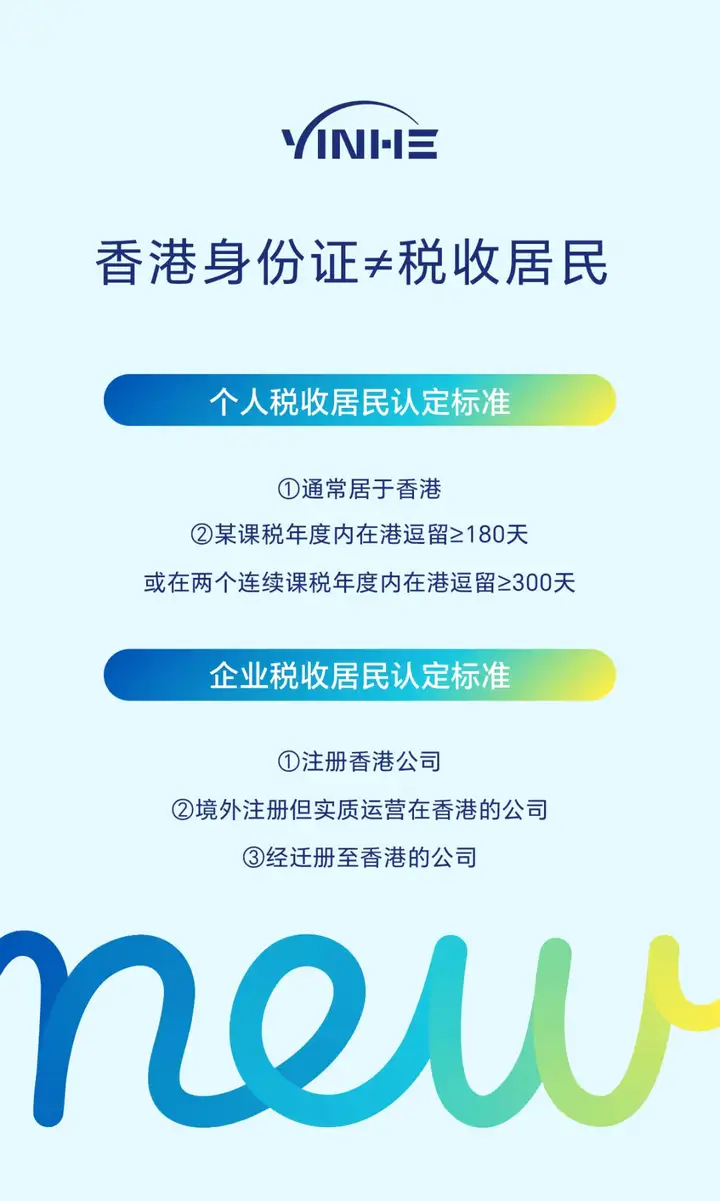
1.2 香港税务居民官方判定标准(满足其一即可)
依据香港税务局 2026 最新释义,满足以下任一条件,方可认定为香港税务居民:
1、通常居住于香港:在港拥有永久性住所(自有房产)、长期印花住宅租约,家庭、经营业务扎根香港,有稳定在港生活痕迹;
2、单一课税年度在港停留超过 180 天;
3、连续两个课税年度累计在港逗留超过 300 天Inland Rev...。仅每年短期赴港打卡、无香港住所、无本地经营 / 雇佣记录,即便持有香港身份证,也不构成香港税务居民。
1.3 双重税务居民冲突:加比规则判定唯一归属
若同时满足两地税务居民条件,严格按照加比规则分层判定单一税务身份,顺序不可颠倒:
1、永久性住所:在哪一方拥有长期自住房产,优先判定为该地税务居民;
2、重要利益中心:工作、企业、配偶子女常住地;
3、习惯性居所;
4、国籍 / 两地税务机关协商裁定。
持有高才 / 优才常年在内地经营,分不清香港居留身份与税务居民判定标准,担心两地双重征税、CRS 信息交换引发补税,欢迎来联系银河顾问【微电:18145843328&19007563909】,免费领取跨境收入税务自查清单与合规规划方案。
如果你还没有申请香港身份,可以点击下方链接去做一个专业测评查看结果,符合(优、专、高、留和投资)哪一种↓↓↓
二、中港双重征税合规化解两大核心机制(合法减免重复缴税)
内地与香港已签署《内地和香港特别行政区关于对所得避免双重征税和防止偷漏税的安排》(以下简称“全面性安排”),于2006年12月8日正式生效,适用于香港2007/08课税年度及内地2007纳税年度起取得的所得。在这一安排框架下,同一笔收入不会被“两头全额征税”,主要依靠税收抵免与收入豁免两大机制合规减负。以下为具体适用规则及操作要点。
机制一:跨境已缴税款双向抵免(适用薪资、分红、经营利润)
1、内地居民在港缴税后的抵免路径:内地居民从香港特别行政区取得的所得,若已在香港缴纳薪俸税、利得税等税款,可凭香港税务局出具的完税证明,在内地个人所得税汇算清缴时申请税收抵免。抵免上限为该笔收入按照内地税法计算的应纳税额,超出部分可在未来5个纳税年度内结转抵扣。
例如,某内地居民在港工作取得薪资100万港币,在港已缴税15万港币,按内地税率计算应缴税20万港币,则实际只需补缴差额5万港币,避免了双重征税。
2、香港税务居民在内地缴税后的抵免路径:香港居民从内地取得的所得,若已在内地缴纳个人所得税,可凭内地税务机关出具的完税证明及纳税记录,在香港申报税收宽免,无需重复缴纳对应税款。 香港税务局在计算薪俸税应纳税额时,允许就该笔收入在内地已缴税款进行抵免,但抵免额同样不得超过该笔收入按香港税法计算的应纳税额。
3、适用场景:香港外派薪资、香港公司分红、跨境贸易经营利润等场景下的跨境收入均适用双向抵免机制。
4、必备材料:两地银行流水、完税回执(即两地税务机关出具的正式完税证明)、收入合同(雇佣合同、分红决议或业务合同)。此外,申请税收抵免时,须在年度报税表中一并提出,并附上已在另一地区缴税的证明文件。
机制二:内地劳务收入豁免内地征税(满足三条件)
香港税务居民赴内地提供劳务,若同时满足以下三个条件,对应报酬无需在内地缴纳个人所得税:
1、停留时间限制:在有关纳税年度开始或终了的12个月中,在内地停留连续或累计不超过183天。需要注意的是,这里的“停留”天数采用“身处当地天数”计算,入境或出境的当天均计为一天,与内地自2019年起采用的“居住”天数计算方法(停留满24小时方计为一天)有所不同。对于在内地工作的香港居民,可自行选择两种计算方法中对自身较为有利的方式,确定在内地的应纳税额。
2、支付方限制:该项报酬由并非内地居民的雇主支付或代表该雇主支付。例如,薪酬由香港公司直接发放,而非由内地关联公司支付。
3、负担方限制:该项报酬不是由雇主设在内地的常设机构所负担。若雇主在内地设有分支机构或办事处(即常设机构),且该常设机构实际承担了该员工的薪酬,则不符合豁免条件。
特别提示:若不符合以上任一条件,则有关报酬须在内地征税。但如果该报酬同时须在香港征税,则在内地已缴税款可按“全面性安排”获得税收抵免。此外,董事费的处理与受雇收入不同——香港居民担任内地公司董事所收取的董事费,须全数在内地缴纳个人所得税,与停留天数无关,该董事费在香港则无需征税。
常年内地统筹主业,持有香港签证担心薪资、企业分红面临双重征税,不懂税收抵免申报流程、缺少完税佐证材料,打算走自雇路径兼顾续签与税务规划,欢迎来联系银河顾问【微电:18145843328&19007563909】,一对一定制跨境收入合规方案。
三、常年内地定居人才,3 套合规方案规避双重征税(适配高才 / 优才)
方案 1:集团跨境外派(有香港子公司高管首选)
香港公司签订正规外派合约,薪资由香港主体发放、按月缴纳强积金、年度出具薪俸税单;
控制内地年度停留≤183 天,满足劳务收入内地免税条件;
每年 4-6 次赴港处理审计、业务,留存外派函、会议记录,同时满足续签两址两单要求。
方案 2:香港自雇创业(无集团架构企业主主流选择)
匹配内地主业注册香港有限公司,租赁中环、湾仔甲级 TCSP 独立实体隔间,签订 12 个月以上印花租约,补齐两址办公硬性标准;
搭建合规跨境服务 / 贸易流水,每年委托持牌会计师出具规范审计报告,正常申报利得税,按月缴纳自雇强积金,按需雇佣香港本地雇员量化本地经营贡献;
依托香港实体经营建立本地经济联系,申请《香港税务居民身份证明书(COR)》,享受中港税收协定优惠税率(股息最低 5%);
合理控制内地停留时长,平衡两地居住痕迹,依据加比规则主张香港税务居民身份。
方案 3:优化资产与家庭布局(兜底辅助搭配)
在港配置长期印花住宅租约,留存水电、银行、保险单据,夯实 “通常居住” 佐证;
子女赴港就读 DSE,家属在港持有生活关联材料,强化香港重要利益中心判定依据;
区分主动经营收入与被动投资收益,理财、房产增值不计入香港续签实质贡献,合理规划资产配置比例。
四、四大税务高频误区,极易引发补税、续签双重风险
误区 1:有香港身份,内地收入不用申报
内地税务居民执行全球征税,无论收入来源于内地还是香港,均需完整汇算,隐瞒收入会触发金税系统稽查,产生罚款与滞纳金。
误区 2:香港无资本利得税,跨境炒股、卖房收益无需申报
内地认定为内地税务居民时,股票、房产增值收益仍需在内地缴税,仅香港本地经营利润可享受税收抵免政策。
误区 3:香港公司零申报、无流水,不影响税务居民认定
零申报企业无本地纳税记录,既无法支撑香港税务居民认定,同时续签面谈会直接下发 1 年短期考察签,双重风险叠加。
误区 4:拿到香港永居就能自动切换税务居民身份
永居仅代表居留权,税务居民判定依旧看居住天数、住所、经营实质,常年全部生活工作在内地,永居持有人仍会被认定为内地税务居民。
高才 / 优才持有人长期在内地发展,分不清居留身份与税务居民判定差异,担心 CRS 信息交换双重征税,不清楚自雇外派两条路径如何兼顾税务合规与续签实质贡献,欢迎来联系银河顾问【微电:18145843328&19007563909】,一对一梳理跨境收入抵免全套材料,规划分年度居住痕迹积累方案。
五、银河【好生意 - 真经营】一站式税务 + 续签双合规托管
针对常年内地定居、持有高才 / 优才的企业主、高管,同步解决双重征税风险与续签两址两单审核要求,适配 2026CRS 与税务穿透核查新政:
1、税务居民身份前置评估
核算年度内地 / 香港停留天数,梳理房产、企业、家庭分布,依据加比规则测算税务归属,提前规避双重征税隐患;
2、甲级 TCSP 实体工位长期配套
核心商圈纯甲级写字楼独立隔间,出具 1-3 年长期印花租约,全套租金流水、全年门禁打卡、企业实景水牌,专职人员全年配合入境处上门突击核查,夯实香港经营实质佐证;
3、搭建合规跨境经营闭环,兼顾税务抵免与续签贡献
依托内地实业、贸易、咨询主业搭建上下游合作框架,生成稳定对公跨境回款;对接香港持牌会计师每年出具无保留审计报告,规范申报利得税,统筹自雇 / 本地雇员强积金缴纳,可申请 COR 税务居民证明,享受中港税收协定抵免优惠;
4、7 年全周期材料归档与节点管控
逐年收纳印花住宅租约、两地完税凭证、赴港商务痕迹、出入境记录,续签到期前 3 个月整合全套两址两单档案,定制不在港解释信;多重提醒签证、租约、报税节点,杜绝断签清零 7 年连续居留年限,满 7 年一站式整理永居全套递交材料。
全文总结
依据 2026 中港两地税务新政、《避免双重征税安排》核心条款,核心结论清晰:持有香港身份不等于自动成为香港税务居民,居留身份与税务居民分属两套独立审核体系,内地、香港税务局分别依据居住时长、住所、经济利益重心判定归属,同时满足两地标准将启动加比规则裁定唯一税务身份。
两地不存在重复全额征税,可通过跨境税款抵免、劳务收入豁免两大合规机制降低税负;常年内地定居无香港全职雇主人群,优先选择集团跨境外派、自雇创业两套方案,在搭建跨境经营流水、甲级 TCSP 实体工位满足续签两址两单要求的同时,建立香港本地经济联系,合规化解双重征税风险。
切勿轻信 “拿香港身份就能免内地个税” 的片面说法,CRS 信息交换全面透明,隐瞒跨境收入将面临税务稽查;提前规划居住、经营、资产布局,留存完整完税、租赁、业务佐证材料,实现税务合规与续签稳拿 3 年长签双重目标。依托银河【好生意 - 真经营】一站式合规托管服务,前置排查跨境税务风险,标准化落地甲级实体工位、稳定跨境对公流水、完整财税审计证据链,平稳走完多轮续签直至 7 年香港永久居民申请,解锁子女 DSE 升学、跨境低税、全球免签多重身份红利。
看完 2026 香港税务居民判定与双重征税规避细则,持有高才 / 优才常年在内地经营,担心同时被两地认定税务居民重复缴税,缺少经营、完税、工位全套材料影响续签与永居,欢迎来联系银河顾问【微电:18145843328&19007563909】,免费一对一税务 + 续签全链路风险评估,完整讲解自雇一体化合规托管方案。
如果你还没有申请香港身份,可以点击下方链接去做一个专业测评查看结果,符合(优、专、高、留和投资)哪一种↓↓↓