什么是香港 “通常居住于香港”?没住满 180 天,算不算香港税务居民|2026 身份避坑
办理香港优才、高才通的申请人,绝大多数都会被两个概念绕晕:入境处看的 “通常居住于香港”(用于续签、7 年永居),以及税局的 “香港税务居民”(用于税收协定、CRS)。网上流传很多错误说法:“香港无移民监,随便来几次就可以”“每年住满 180 天就是香港税务居民”“拿到香港身份证自动成为税务居民”。尤其大量高才、优才客户生活重心在内地,每年赴港时间很短,本文把两套规则彻底拆开,讲清天数、证据链、续签与税务的联动风险,帮大家避开规划大坑。
2026 年香港入境处 “两址两单” 全面落地,续签、永居审核,税务局 CRS 信息交换同步收紧。很多申请人混淆两套体系:入境处管签证续签、永居;税务局管税务居民身份,两套机构,两套评判标准,不能互相等同。不少人拿着香港签证,常年居住内地,既搞不懂续签需要准备哪些 “通常居住” 证据,又错误填报税务居民声明,埋下签证作废、税务追溯双重隐患。
一、什么是入境处定义的「通常居住于香港」?(续签、7 年永居核心标准)
“通常居住” 不是每年硬性住满多少天,不等于打卡旅游,核心:以香港作为主要生活及发展基地,居住具备连续性,短期临时离港是允许的,但不能把香港当成偶尔到访的旅游地。
注意:这是香港入境事务处的标准,用于:签证续签、7 年后申请香港永久居民身份,和税务局税务居民是两套独立逻辑。
入境处综合审核五大客观事实:
1、是否拥有香港真实居住地址,正规租约、印花、居住账单;酒店入住记录不算居住证明,只能算访客记录。
2、是否在香港开展工作、受雇、自雇经营,有强积金、业务合同、商业实质;
3、家庭、子女是否在港读书生活;
4、合理频次的出入境记录,不是几年只入境两三次;
5、离港要有合理解释,例如内地外派、跨境业务,需要书面佐证。
❌典型不满足 “通常居住” 的情形:仅仅注册香港空壳公司,虚拟地址,几乎不去香港;只有旅游式入境记录,没有任何生活、经营痕迹;所有家庭、事业重心完全放在内地,香港没有任何实质联系。
2026 续签审核下,哪怕签证还在有效期,如果无法证明 “通常居住”,续签会下发补件,严重直接拒签;而 7 年申请永居,会直接剔除不满足通常居住的时间段,7 年计时会被打断重新计算。
很多申请人误以为只要签证没过期,7 年时间就自动累计,这是重大误区。银河集团在【好生意‑真经营】自雇续签方案中,不仅搭建合规经营闭环,同时同步帮客户规划全套 “通常居住” 证据材料,兼顾续签通过,同时为未来 7 年永居做铺垫。欢迎联系银河集团进行免费评估【微电:18145843328&19007563909】,避免只顾续签,忽略永居的长期居住痕迹沉淀。
如果你还没有申请香港身份,可以点击下方链接去做一个专业测评查看结果,符合(优、专、高、留和投资)哪一种↓↓↓
https://prod-businessh5.galaxy-immi.com/share/evaluation?pkgId=2084118056132231170
二、香港税务局:什么是香港税务居民?180 天规则到底怎么算?
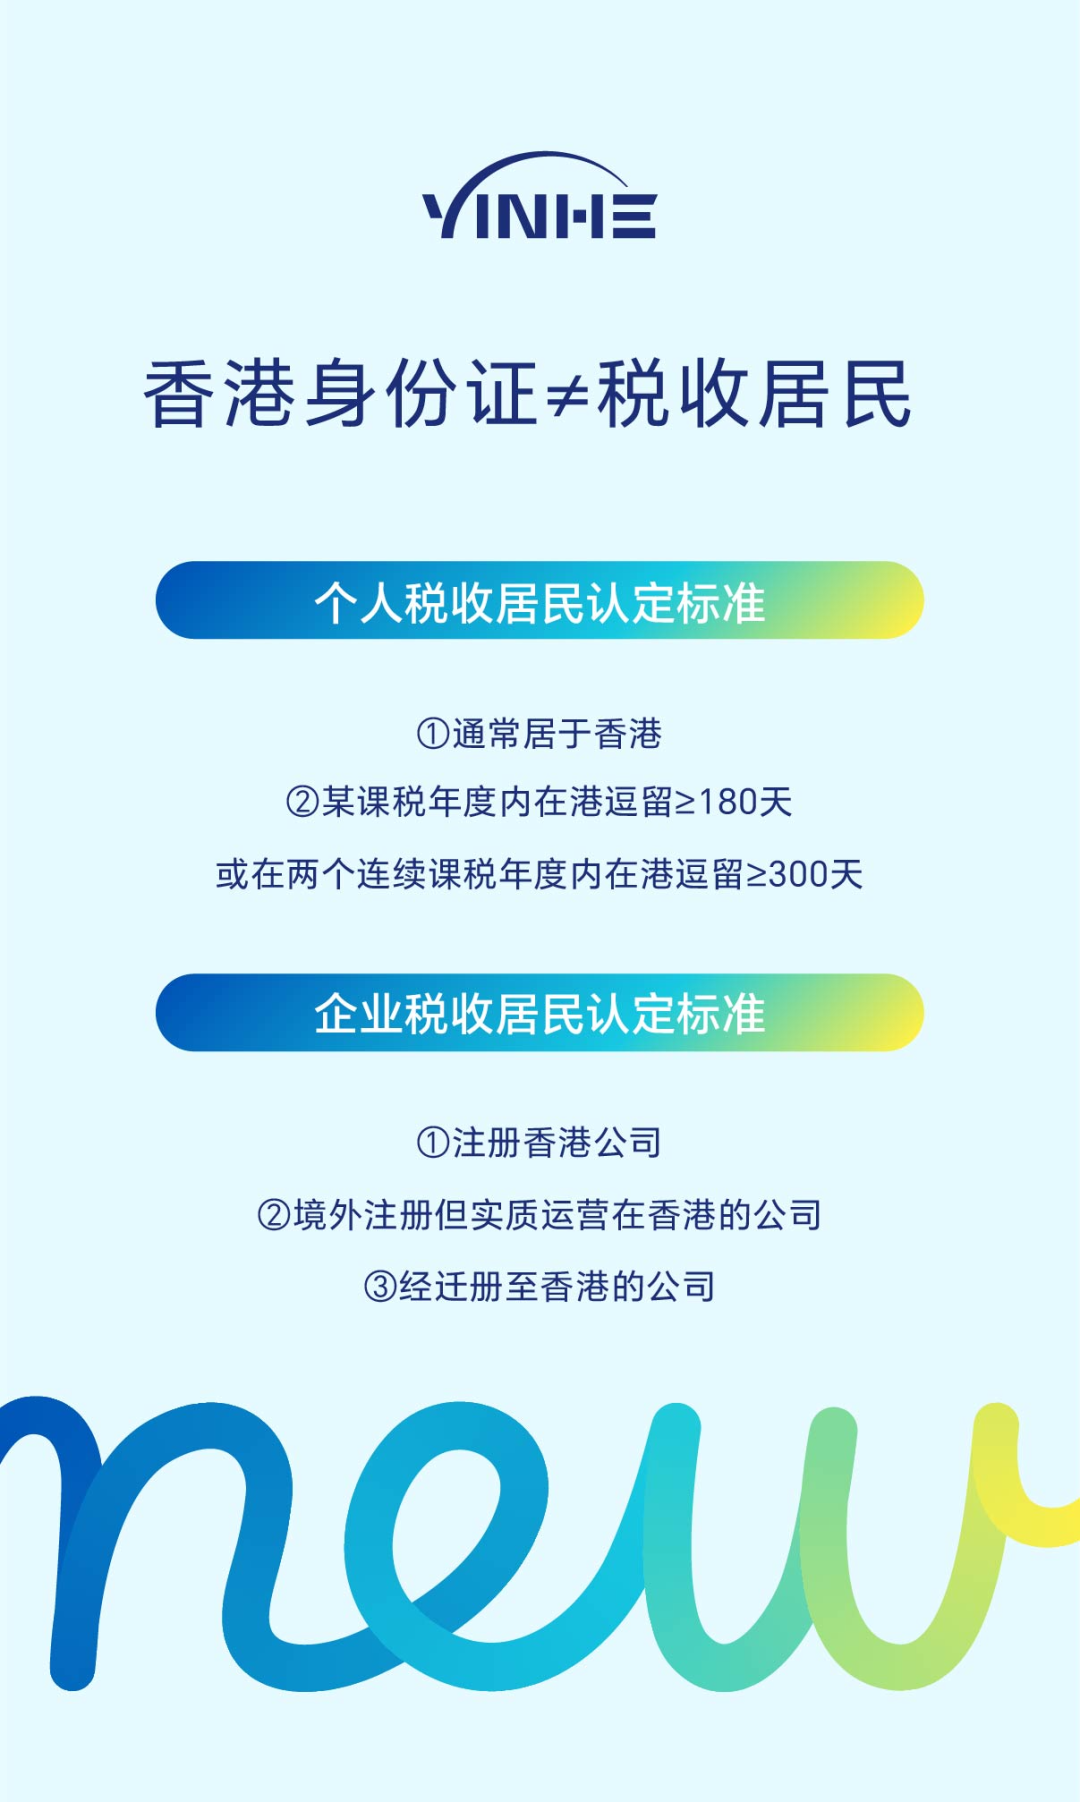
香港税务局认定个人税务居民,满足二者其一即可:
1、通常居住于香港(税务口径);
2、天数标准:一个课税年度内在港逗留超过 180 天;或者连续两个课税年度合计超过 300 天。
⚠️重点提醒:香港课税年度不是公历 1‑12 月,是每年 4 月 1 日至次年 3 月 31 日,很多人直接按自然年计算,算错天数,造成判断失误。
这里要划重点:
1、持有香港身份证≠香港税务居民;拿到高才、优才签证,不等于自动变成香港税务居民。
2、没住满 180 天,也有可能被认定香港税务居民;如果你的家庭、永久住所、主要经济利益在香港,即便一年待不到 180 天,也可以属于税务口径的 “通常居住”,可认定为香港税务居民。
3、反过来:就算某课税年度在港超过 180 天,也未必一定是香港税务居民。如果只是短期出差、开会,家庭、固定居所、事业根基全部在内地,税务局也可以综合判定不属于香港税务居民。
现实大量案例:高才 A 类客户,内地企业主,一年赴港几十天,没有达到 180 天,但在香港有实体办公、长期租约、家庭部分成员在港,业务主体落地香港,综合评估可以符合税务居民;反之,有人一年在港 200 天,但全部是短期商务出差,家、资产、主业全部在内地,依旧不构成香港税务居民。
很多客户自行填写银行 CRS 税务居民自我声明,填错身份,带来后续税务核查麻烦。如果你长期在内地居住,不确定自己是否构成香港税务居民,欢迎联系银河集团进行免费评估【微电:18145843328&19007563909】,结合你的居住、业务、家庭情况,帮你厘清税务居民判定边界,规避错误申报风险。
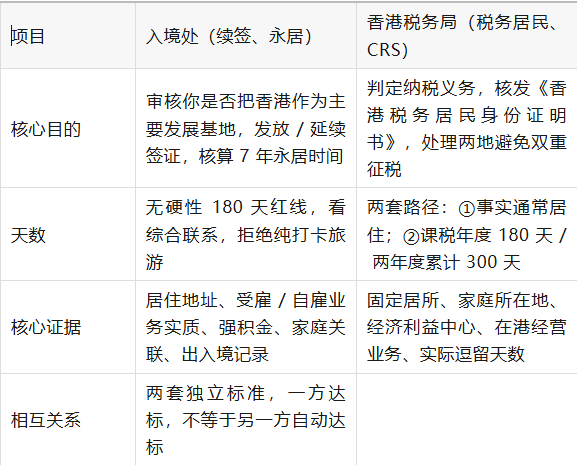
三、关键对比:入境处 “通常居住” VS 税务局 “通常居住”
很多人把两者混为一谈,这里做通俗拆解:
举两个高频真实场景:
场景 1:高才 A 类,人长期内地,每年赴港 30‑50 天,做银河合规自雇方案,有实体办公、真实租约、完整业务、强积金税务记录。
✅入境处:材料完整,满足续签层面的通常居住,可以顺利续签,7 年时间正常累计。
⚠️税务局:每年逗留不足 180 天,需要综合看家庭、资产、业务重心,未必构成香港税务居民,不能随意申请税务居民证明书。
场景 2:高管,一年在港 200 天,但是家、主要公司主体、资产全部在内地,香港只是短期出差,没有本地居所。
❌入境处:缺少本地居住、经营实质,很难认定续签的通常居住,续签风险高。
⚠️税务局:虽然天数超过 180 天,但综合事实,也有可能不认定香港税务居民。
四、内地生活为主的高才、优才申请人,4 个高频致命误区
误区 1:香港没有移民监,我一年来几次就满足通常居住,坐等 7 年拿永居
❌错误。
没有硬性规定每年必须住多少天,但不等于零痕迹。2026 两址两单严审,单纯短期打卡,没有地址、经营、生活证据,续签直接补件拒签,七年时间不计入永居周期。
误区 2:住满 180 天 = 自动香港税务居民,享受香港低税优惠
❌错误。
180 天只是其中一条条件,不是唯一条件,还要看你的家庭、主要利益中心。单纯凑天数出差,不代表就是香港税务居民,不要盲目去申请税务居民证明。
误区 3:拿到香港身份证,就是香港税务居民,可以不用管内地税务
❌错误。
内地户籍保留的前提下,很大概率你同时属于内地税务居民,会触发双重税务居民,需要按照两地税收安排做加比规则判定,不能直接默认只按香港规则纳税。
误区 4:续签能过,就一定是香港税务居民
❌错误。
续签看的是你与香港的事业、发展关联;税务居民看的是生活重心、经济利益。续签获批,不等于自动拿到税务居民身份,二者不能划等号。
不少客户续签顺利通过,但实际并不符合香港税务居民,贸然去开具税务居民证明书,反而引发两地税务问询。银河集团会结合你的业务模式,区分续签证据搭建和税务居民规划,避免顾此失彼。欢迎联系银河集团进行免费评估【微电:18145843328&19007563909】,做续签 + 税务居民双重评估。
五、长期在内地生活,实操怎么做?续签、税务两手规划
1、续签 & 未来永居:构建入境处认可的 “通常居住” 证据链
不要只靠偶尔入境打卡,要沉淀一整套可交叉核验材料:
①合规真实的香港居住地址,正规印花租约,保留水电、通讯账单;摒弃虚拟地址;
②自雇模式:选择【好生意‑真经营】合规方案,实体办公场地,真实业务合同、银行流水,规范缴纳强积金、完成每年税务申报,拒绝空壳挂靠;
③留存合理频次的出入境记录,不要多年只入境寥寥数次;
④如有家庭赴港,保存子女就学、家庭消费凭证;
⑤所有材料前后信息统一,地址、主体信息不要互相矛盾,适配两址两单交叉核查。
2、税务居民层面:不要主观自行判定身份
不要随便填写银行 CRS 自我证明,不要想当然勾选 “香港税务居民”;
如果确实需要申请《香港税务居民身份证明书》,先评估是否满足税务局标准,再递交;
内地收入、跨境收入,做好两地申报,避免双重征税风险。
3、时间规划
拿到签证,就要同步布局居住与业务痕迹,不要等到签证快到期才临时补救。续签、永居、税务居民,是三件联动但又相互独立的事,要放在一起整体规划。
很多办理香港身份的家庭,最大的坑,就是简单用 “天数” 一刀切理解全部规则。入境处的 “通常居住”,管你的签证能不能续、7 年永居能不能拿到;税务局的税务居民,管你的纳税义务、CRS 申报。两套体系,评判机构不一样,侧重点不一样,千万不要混淆。
2026 审核收紧,只盯着拿初次签证,忽略居住痕迹、税务身份规划,后期会同时遭遇续签危机和税务风险。尤其是长期生活在内地的高才、优才申请人,要从一开始做全周期规划,而不是临期补救。
如果你长期定居内地,持有香港高才 / 优才签证,不清楚自己是否满足 “通常居住” 标准,也分不清自己是否构成香港税务居民,可以联系银河集团【微电:18145843328&19007563909】,顾问结合你的居住、家庭、业务情况,梳理续签证据链,厘清税务居民边界,规避身份规划隐患。
如果你还没有申请香港身份,可以点击下方链接去做一个专业测评查看结果,符合(优、专、高、留和投资)哪一种↓↓↓
https://prod-businessh5.galaxy-immi.com/share/evaluation?pkgId=2084118056132231170