2026香港高才通 A 类收入怎么证明?自媒体、炒股收入到底算不算?
很多企业主、高管、自媒体从业者在评估高才通 A 类的时候,都会遇到同一个灵魂拷问:我的年收入流水很高,炒股盈利、自媒体带货、房租收益,能不能算进 250 万港币达标线?
2026 年高才通 A 类审核持续收紧,入境处对收入来源、完税凭证、持股情况执行穿透式核验。不少申请人自我测算收入达标,递交之后直接收到补件信甚至拒签,核心根源就是混淆了应税就业 / 经营收入和被动投资收入的边界。
不是银行卡进账多就满足 A 类门槛,收入的性质、完税链条、持股时长,每一项都会直接决定申请成败。今天我们把 A 类收入认定口径、哪些收入有效、哪些直接无效、全套证明材料清单、自媒体特殊情况一次性讲透。
一、先了解官方定义:什么才是 A 类认可的 “全年收入”
按照入境处官方释义:A 类所指全年收入,是应课税的就业或者业务收入,包含薪金、津贴、股票期权行权收益、本人持有公司分得的利润分红;个人投资产生的收益,不计入 250 万港币核算当中。
简单翻译:靠劳动、任职、经营企业赚来的钱才算;钱生钱得来的被动收益,无论金额多大,都不能用来冲刺 A 类门槛。
✅可以计入 250 万港币的有效收入
1、受雇薪资类:基本工资、绩效奖金、年终奖、岗位津贴、项目提成,企业发放的各类合规薪酬,需要个税完税记录、工资流水相互印证。
2、股权激励:公司授予的股票期权行权收益、限制性股票解禁收入,注意是行权实际变现收入,不是账面浮盈估值。配套期权协议、行权单据、完税证明。
3、企业经营分红:申请人持股企业的税后分红,要求完整评税年度持续持股,需要审计报告、分红股东会决议、分红到账流水、股息红利个税记录入境事务处。
4、合规劳务经营所得:自媒体签约服务费、项目顾问费,以工作室主体对外承接业务,依法申报经营所得并且完税,可以纳入核算。
❌明确不计入 A 类额度,再高也不算
1、炒股二级市场买卖差价、基金理财收益、存款利息、房产租金、卖房增值收益,全部属于个人投资被动收入,直接排除。哪怕一年炒股赚 400 万港币,也不能用于 A 类申请。
重点区分:公司授予员工的期权行权收入算;个人自己在股市买卖股票赚的钱,不算。二者千万不要混淆。
2、赠与、亲友转账往来、借款回款,不属于个人应税劳动经营收入。
3、公司账面未分配利润:企业账面利润很高,但没有实际分红打到个人账户,不能算作个人收入。
4、短期股权转让一次性大额套现,属于资产处置收益,不计入年度稳定业务收入。
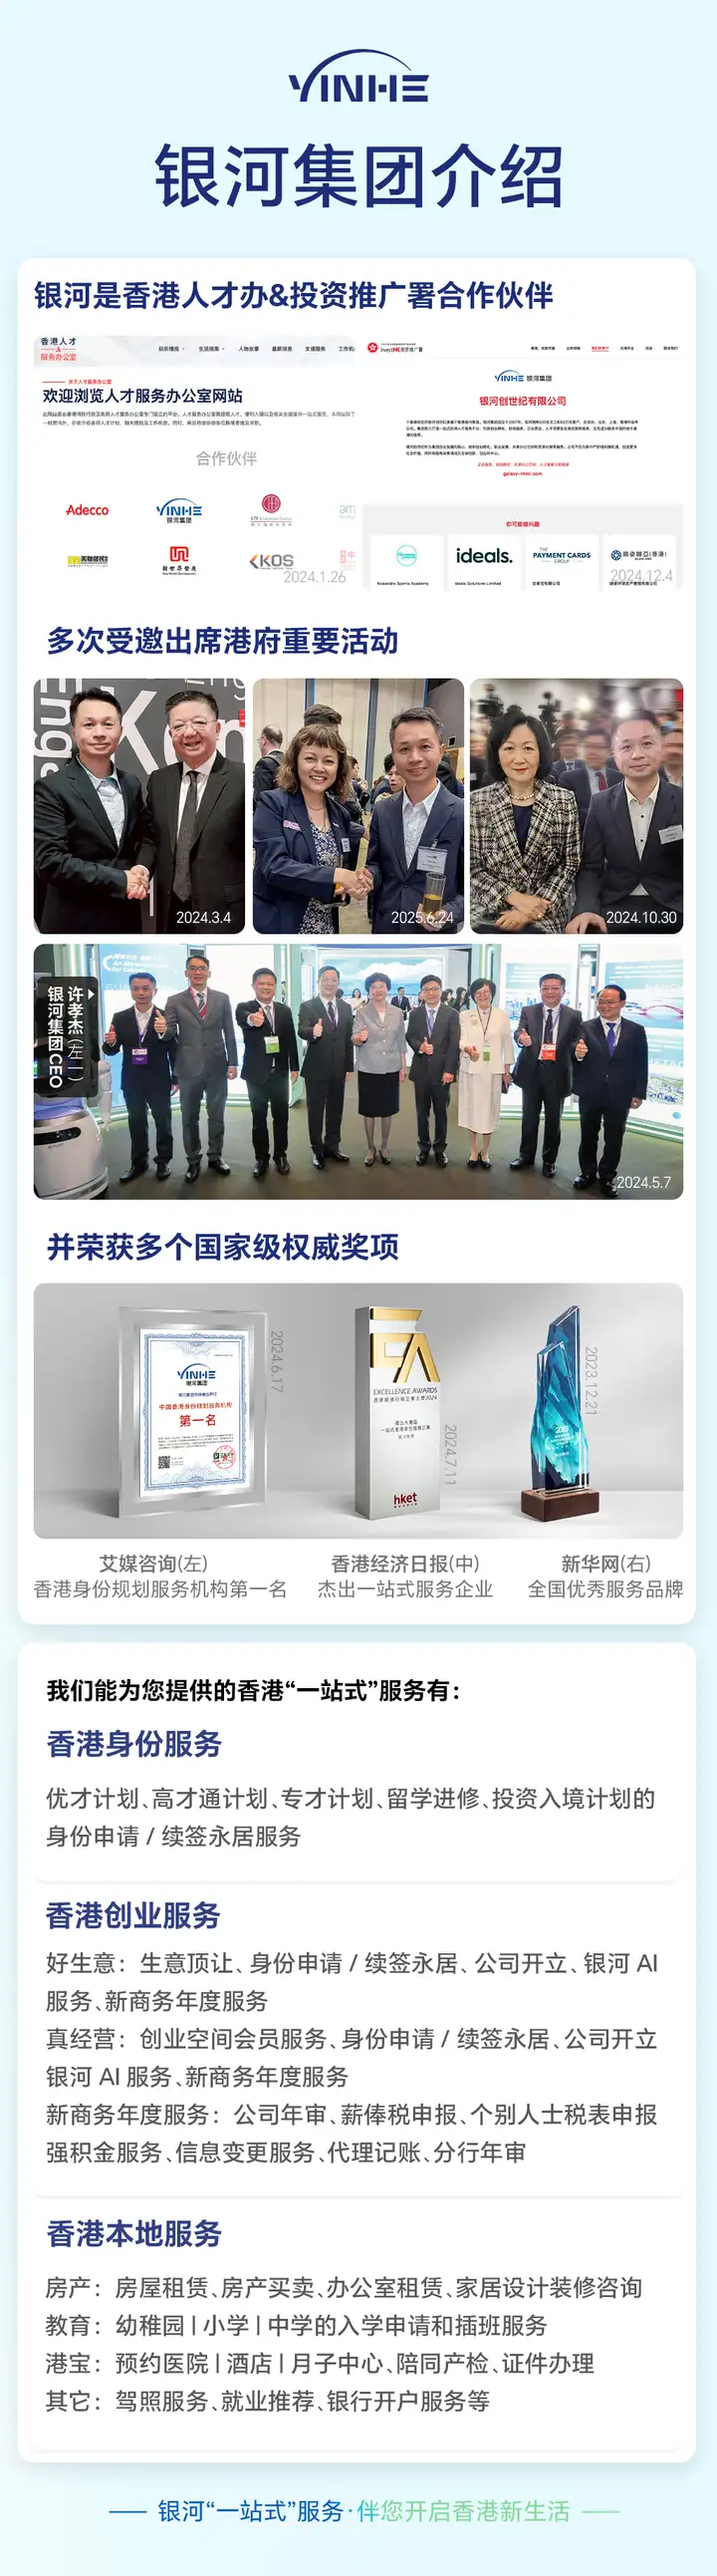
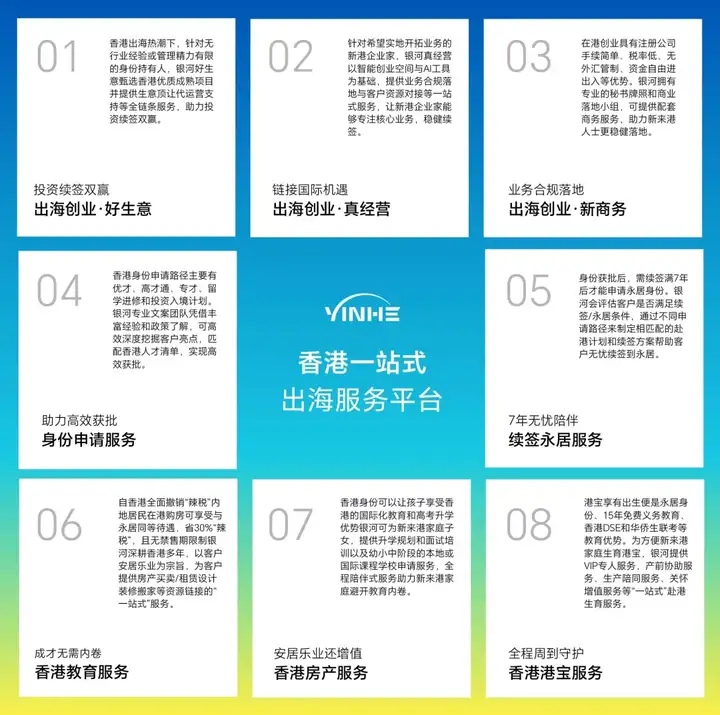
如果有意香港身份,或是不知道自己适合哪项申请计划,不妨先找我们做个详细评估【微电:18145843328&19007563909】。银河集团专注香港身份服务近20年,与港府人才办及投资推广署保持长期合作伙伴关系,提供一站式香港身份服务,【好生意·真经营】产品覆盖香港身份申请、续签、创业自雇续签、转永居等全流程服务。
如果你还没有申请香港身份,可以点击下方链接去做一个专业测评查看结果,符合(优、专、高、留和投资)哪一种↓↓↓
https://prod-businessh5.galaxy-immi.com/share/evaluation?pkgId=2084118056132231170
二、高频答疑:自媒体收入,到底能不能走高才通 A 类?
这是近两年大量博主、内容创作者最关心的问题,这里分两种情形:
情形 1:个人账号,平台直接打款,申报个人经营所得个税 可以算
自媒体属于业务经营收入,如果是以个人工作室、个体工商户承接广告、商单、带货,每一笔平台收入都正常申报经营所得、足额完税,平台结算流水、纳税记录完整,这部分经营所得可以计入 A 类 250 万收入。
注意:不能只拿平台后台收益截图,必须要有税务系统出具的完税凭证,银行对公 / 个人入账流水一一对应。
情形 2:炒股、基金理财带来的账号收益 完全不算
很多自媒体账号一边做内容,一边做股票投资,投资部分的盈利,无论多少,都属于个人投资收益,不能计入 A 类达标收入,只能统计广告、商单、带货的经营经营所得部分。
实操踩坑提醒:不少自媒体申请人把炒股盈利叠加进经营收入,直接递交,被入境处驳回,要求重新拆分收入来源补充材料,拉长申请周期。
如果你是企业主、自媒体博主、高管,收入构成复杂,分不清哪些收入可以计入高才通 A 类 250 万港币门槛,不清楚税单、流水材料如何整理,可以联系银河集团做免费的申请可行性评估【微电:18145843328&19007563909】。我们熟悉 2026A 类收入从严审核细则,针对多元化收入人群梳理完整证据链。
三、2026 审核新增重点:企业主申报分红收入的硬性约束
很多老板想靠公司利润分红满足 A 类条件,2026 这一块审核条件显著收紧,有两个硬性条件不能忽略:
1、完整评税年度持续持股:想要使用企业利润作为个人收入,递交申请前的整个评税年度,申请人必须全程持有对应公司股份,中途入股、中途转让股份,利润部分不被认可入境事务处。
2、必须实际分红到个人账户:公司审计报告有利润远远不够,需要出具分红决议,分红款项实际打入个人银行卡,完成股息红利个税申报,才算有效收入。
很多企业主误区:公司营收几千万,但是个人常年不分红,只拿几十万工资,误以为公司规模大就满足 A 类,实际个人应税收入远远达不到 250 万港币,直接申请失败。
币种换算规则:人民币、美元等外币收入,按照对应时期港币汇率折算;收入证明材料上建议同时标注原币种和折算港币金额,减少补件概率。
时间窗口:A 类看紧接申请前一年的收入,不是固定自然年,可以是申请往前倒推 12 个月的完整周期。不要死板只看 1‑12 月自然年度,选错时间周期,收入再高无效。
四、A 类全套收入证明材料清单,按收入来源分类
1、受雇高管(薪资 + 奖金 + 期权)
✅️个人所得税完税证明(税务官方下载);
✅️劳动合同、薪酬补充协议、股权激励协议;
✅️申请前 12 个月完整银行工资流水,标注奖金、期权行权入账记录;
✅️公司盖章收入证明,列明薪资、奖金、期权明细;
✅️期权行权确认文件、行权完税凭证。
2、企业股东,依靠公司分红达标
✅️工商股权登记档案,证明完整评税年度持续持股;
✅️企业年度审计报告、企业所得税申报表;
✅️股东会分红决议文件;
✅️分红银行到账流水、股息红利个税完税凭证。
3、自媒体、工作室经营所得
✅️个体工商户 / 工作室经营所得纳税申报表、完税证明;
✅️平台结算协议、商单合同;
✅️对应周期银行收款流水;
✅️业务佐证:广告订单、合作合同,佐证业务真实性;
重要提醒:所有材料讲究逻辑闭环,税单、流水、业务文件三者金额要可以互相印证。只提供银行流水,没有完税凭证,入境处不予采信。
五、A 类申请通过不等于万事大吉,续签同样是难关
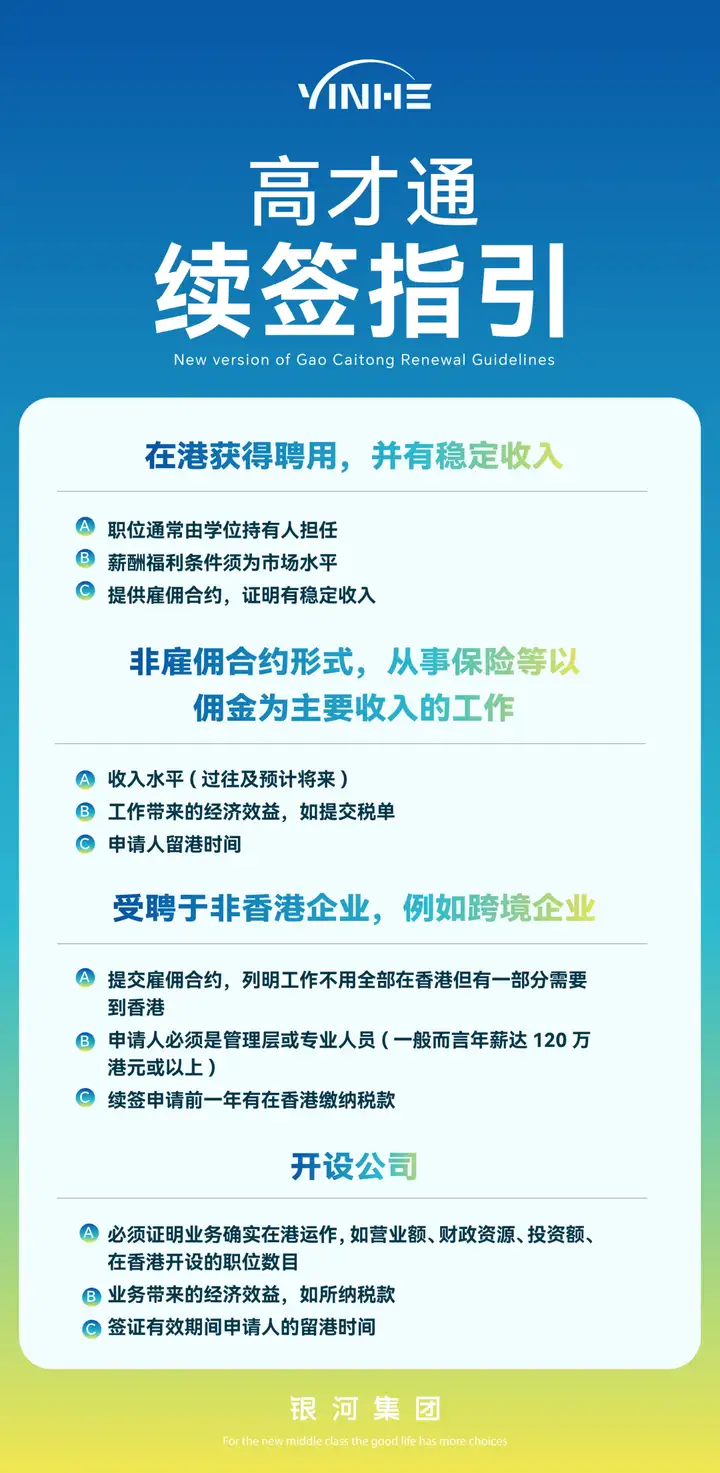
很多申请人只关注申请阶段的 250 万收入门槛,却忽略 A 类签证拿到之后,后续续签的政策要求。A 类获批拿到 36 个月首签,到期续签,入境处不再回看你当年的 250 万申报记录。续签重点考核:你与香港之间真实雇佣或者自雇业务关联,落实两址两单审核机制。
不少 A 类申请人,内地收入很高,拿到签证之后完全不在香港开展业务,没有合规地址、没有业务痕迹、没有财税单据,等到续签的时候,面临补件、短签甚至拒签。
长期事业重心在内地的 A 类申请人,续签优先走真实自雇创业路径,搭建完整可核验的经营证据链,拒绝虚拟地址、空壳挂靠等高危方案。
银河集团【好生意‑真经营】自雇续签方案,贴合 2026 两址两单严审政策,针对内地企业主、高管设计合规续签路径。如果你 A 类即将到期,需要做续签风险评估,欢迎联系银河集团进行免费评估【微电:18145843328&19007563909】。
六、高频踩坑总结,申请前务必自查
1、炒股、理财、房租收益,不能计入 A 类 250 万港币,不要把投资收益混进经营收入递交。
2、企业主不要拿公司账面利润直接充当个人收入,必须实际分红、完税到个人账户。
3、自媒体经营收入可以算,但必须有完整经营所得完税记录,仅平台截图无效。
4、股权分红,要求整个评税年度持续持股,中途入股无法使用该公司利润申报。
5、申请只是第一步,A 类持有人提前规划续签,不要等到签证临近到期才仓促筹备。
2026 高才通 A 类,已经告别 “流水够就批” 的宽松时代。入境处现在重点甄别:你的高收入是不是来源于真实劳动、真实经营,而不是资产投资增值。
收入构成越复杂,越需要提前拆分核算,把税单、合同、流水、业务佐证全套材料梳理闭环,既提升申请通过率,也为后续续签打下基础。
如果有意香港身份,或是不知道自己适合哪项申请计划,不妨先找我们做个详细评估【微电:18145843328&19007563909】。银河集团专注香港身份服务近20年,与港府人才办及投资推广署保持长期合作伙伴关系,提供一站式香港身份服务,【好生意·真经营】产品覆盖香港身份申请、续签、创业自雇续签、转永居等全流程服务。
如果你还没有申请香港身份,可以点击下方链接去做一个专业测评查看结果,符合(优、专、高、留和投资)哪一种↓↓↓
https://prod-businessh5.galaxy-immi.com/share/evaluation?pkgId=2084118056132231170