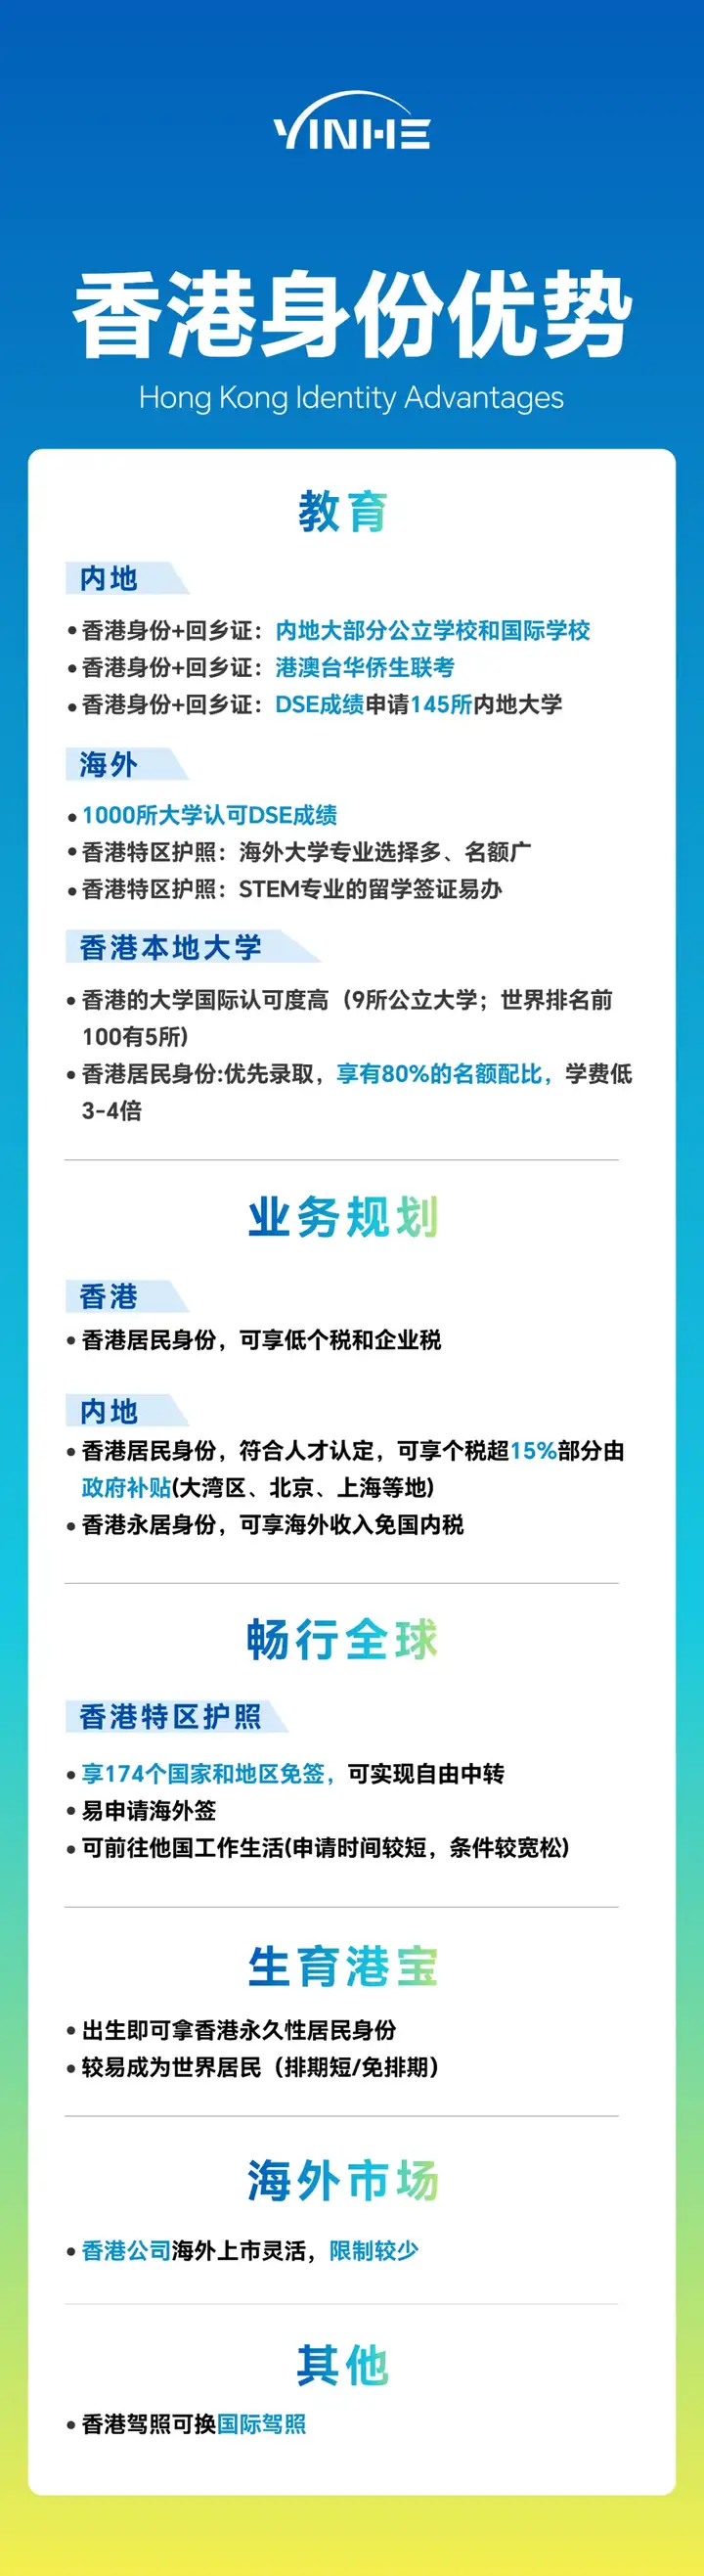
2026 香港新资本投资者入境计划全解析|3000 万投资移民怎么投、续签规则、7 年完整身份路径
随着高才通、优才审核持续收紧,新资本投资者入境计划(New CIES,香港投资移民)成为 2026 年高净值人群获取香港身份的重要通道。自政策重启以来,大量企业主、家族财富持有人开始关注这条路径,但网络上充斥大量碎片化信息:有人误以为内地身份可以直接递交;有人认为 3000 万港币全款买房就可以搞定身份;还有投资者以为资金投进去,坐等 7 年自动拿永居。
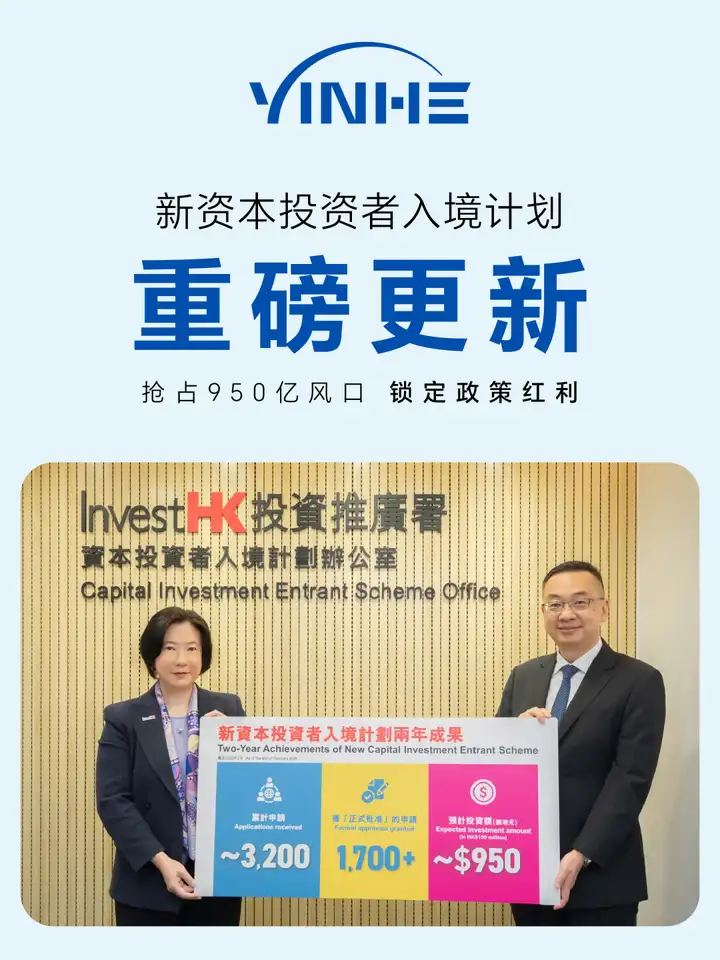
现实并非如此:该计划对申请人身份门槛、净资产持有时长、资产配置类别、后续 7 年投资维持、周年申报、续签审核都有一套严谨规则。3000 万港币必须拆分为2700 万自主投资资产 + 300 万 CIES 强制投资组合,资产不能随意买卖赎回,每一次续签前都要完成投资合规核验,并非 “投完就躺平”。很多高净值客户资金实力充足,但前期身份规划、资产梳理不到位,导致申请被驳回。
一、2026 新资本投资者入境计划基础申请门槛,哪些人可以递交
新资本投资者入境计划,区别于高才通、优才、专才,属于投资类居留签证,不靠学历、工作打分,依靠合规资产配置获取香港居留身份,配偶及 18 周岁以下未成年子女可以作为受养人同步获批身份。
1、身份资格(核心红线,很多内地申请人踩坑)
满足以下四类身份其中一项,才具备申请资格入境事务处:
1)外国国籍人士;
2)中国籍,并且已经取得外国永久性居民身份;
3)澳门居民;
4)台湾华籍居民。
重点提醒:普通内地居民,仅凭内地身份证,无法直接递交该投资移民计划,需要提前完成身份前置规划,这是很多申请人最大认知误区,不要等到资金准备完毕才发现不具备申请资格。
2、净资产硬性条件
递交净资产审查前连续 6 个月,申请人本人绝对实益拥有不少于 3000 万港币净资产;家庭共有资产,可以按照申请人实际持有份额纳入核算;需要香港执业会计师出具净资产核实文件,证明资产合法来源New CIES。
净资产≠实际投资资金:净资产是申请人名下总资产净值,用于证明财力;后续还需要实际落地 3000 万港币合规投资。
3、其他基础条件
年满 18 周岁;无不良入境记录、无刑事犯罪记录;可以负担本人及受养人在港生活开支。
很多高净值客户混淆净资产和实际投资,同时忽略前置身份要求,盲目准备资金,白白耗费时间成本。银河集团建议,资金调动之前,优先做全套资质筛查,确认是否适配新资本计划,或者对比高才通、优才等人才通道。想要做前期资质评估,欢迎来联系银河集团【微电:18145843328&19007563909】。
如果你还没有申请香港身份,可以点击下方链接去做一个专业测评查看结果,符合(优、专、高、留和投资)哪一种↓↓↓
https://prod-businessh5.galaxy-immi.com/share/evaluation?pkgId=2084118056132231170
二、3000 万港币投资拆解:2700 万自主投资 + 300 万强制 CIES 组合
3000 万港币为最低投资净额,必须分为两大板块,缺一不可,不是一笔资金随便买房产、存银行即可。
第一部分:2700 万港币|申请人自主配置获许投资资产
可自由组合,可多选,主要分为金融资产、房地产两大类别:
✅金融类资产(主流配置方向)
1、港交所上市股票(港币 / 人民币计价);
2、上市债务证券、政府债券、上市公司债券;
3、证监会认可基金、REITs 房产信托基金、开放式基金、有限合伙基金权益;
4、银行存款证,有期限、比例上限约束。
✅房地产类别(有严格上限)
1、非住宅物业:写字楼、商铺、工业楼宇,计入投资上限 1000 万港币;
2、住宅物业:可以纳入计算,但住宅 + 非住宅房地产合计最高计入 1500 万港币。
关键提醒:不能 3000 万全部购置住宅;房产只是可选选项,不是必选;土地、楼花之外的未建成物业不接受;房地产超出上限的部分不计入投资额度。
第二部分:300 万港币|强制投入 CIES 官方投资组合
这是硬性要求,所有申请人必须拿出 300 万港币投入政府设立的资本投资者入境计划投资组合,由香港投资管理有限公司管理,投向香港科创、本地企业项目。
⚠️重要提示:300 万 CIES 投资组合不保本、不保证收益,存在投资风险;在拿到香港永久性居民身份之前,不能随意赎回处置该笔资金,很多申请人误以为是存款,属于重大认知错误。
投资时间节点要求:
拿到原则上批准之后,才需要完成实际投资;获批原则批准后,需要在规定周期内完成全部 3000 万投资,再提交投资核验,核验通过,才下发正式居留签证。计划出台之前已经持有的资产,不能计入本次投资额度New CIES。
很多客户自行选择投资标的,出现标的不在许可清单、房产超上限、300 万 CIES 忘记配置等问题,直接导致投资核验失败,拉长申请周期。银河集团会结合客户风险偏好,给到合规资产配置参考,规避投资踩坑。需要投资方案梳理,欢迎来联系银河集团【微电:18145843328&19007563909】。
三、投资移民完整申请流程:从净资产审查到拿首签
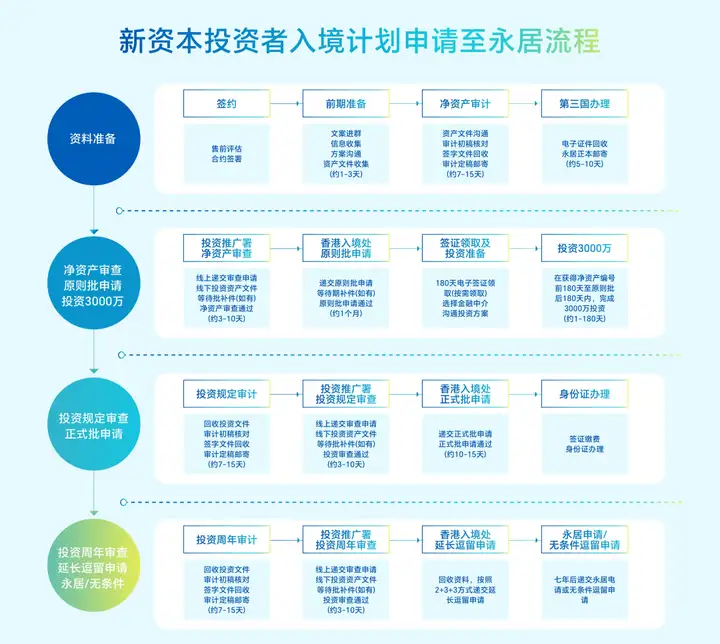
整个流程分为 7 大关键节点,区别于人才签证,分为投资推广署资产审查、入境处签证审批两大机构协同办理:
1、前置规划:确认申请人身份资质,梳理资产,香港执业会计师准备净资产报告;
2、向投资推广署提交净资产审查,证明连续 6 个月持有 3000 万港币净资产;
3、净资产审核通过,向入境处递交签证申请,获取原则上批准;
4、拿到原则批准之后,按照规则落地 3000 万港币全部合规投资;
5、再次向投资推广署提交投资规定审查,会计师出具投资合规证明;
6、投资核验通过,入境处下发正式居留签证,首次获批 24 个月逗留期限;
7、每一轮续签前,再次完成投资管理审查,再递交签证延期申请。
重点:不是钱投完就结束,整个 7 年周期内,投资组合需要持续维持合规状态,不可以随意减持、置换后低于门槛,每一次续签之前,都要重新做投资合规核验,出具审查证明书,才能递交续签申请New CIES。
四、续签规则:24 个月首签,每一轮续签、周年申报核心要求
新资本投资者入境计划,首签 24 个月,后续每次续签一般获批 3 年,全程需要维持投资合规,并不是一次性投资一劳永逸。
1、续签前置动作
签证到期前 3 个月内,先向投资推广署申请投资管理规定审查,核验 3000 万投资资产仍然满足规则要求,拿到审查证明书,再递交入境处续签申请;如果投资资产市值波动下跌,只要资产类别合规,不需要立刻补差额,但不能主动减持造成本金低于 3000 万门槛New CIES。
2、周年申报义务
每一个周年,申请人需要按要求完成投资情况申报,留存资产持仓证明、交易记录,以备抽查。频繁大额置换资产,会被重点核查,不建议临近续签才大规模调仓。
3、受养人同步续签
配偶、未成年子女跟随主申请人,主申请人身份维持,受养人身份同步延续;子女年满 18 周岁之后,受养身份终止,需要独立规划身份路径。
很多投资人以为投资移民不需要打理,买入资产之后不闻不问,等到续签才发现资产置换不合规、没有做周年申报,造成续签受阻。银河集团可为客户提供 7 年周期内的周年申报提醒、续签前置核验辅导,降低身份断裂风险。如果你正在规划新资本计划,想要了解长期维护细节,欢迎来联系银河集团【微电:18145843328&19007563909】。
五、7 年两条身份路径:香港永居 VS 无条件限制逗留
很多高净值客户最大疑问:投满 7 年,就自动拿香港永居吗?答案是否定的,7 年周期结束之后,存在两条不同结果,二者权益差异巨大。
路径一:满足「通常居住」→申请香港永久性居民身份证(永居)
1、连续 7 年持有有效签证,无断签;
2、满足入境处通常居住审核标准;没有硬性每年 180 天居住天数,但不能完全零登陆、零和香港的关联痕迹;
3、7 年周期内,维持投资合规;拿到永居之后,才可以自由处置全部 3000 万投资资产,包括 300 万 CIES 组合。
重点:只把钱投在香港,本人长期完全不在香港,无法直接获批永居。需要留存赴港出行、商业往来、居住相关证据,和高才、优才的通常居住审核逻辑一致New CIES。
路径二:投资合规满 7 年,但不满足通常居住 → 无条件限制逗留签证
如果 7 年投资全程合规,但申请人长期不在港,无法满足通常居住,不能拿永居;可以申请无条件限制逗留。 该身份可以在香港自由工作经商,但是不属于香港永久居民,没有香港特区护照,不能放弃原有护照;依旧需要维持投资资产,不能随意赎回。
这是非常关键的区别,很多网络宣传刻意模糊二者差异。投资只是拿到居留签证的条件,永居看的是 7 年通常居住,不是单纯看投资时间。
六、新资本投资者入境计划核心优势与客观短板
✅核心优势
1、不看学历、工作背景,不要求香港本地雇主,不要求创业经商;获批之后可以自由在港工作、经商;
2、配偶、未成年子女同步拿身份,子女享受香港教育体系;
3、资产配置具备一定灵活性,可以选择股票、债券、基金、商业地产等多元标的;
4、相比人才计划,不需要担心续签的业务实质贡献,核心考核点是投资资产合规维持,没有两址两单、自雇经营的硬性压力。
⚠️客观风险与短板
1、有前置身份门槛,普通内地居民不能直接申请,需要提前规划外籍永居身份;
2、3000 万港币为最低投资门槛,存在市场波动风险,300 万 CIES 组合不保本保收益;
3、7 年周期之内,资产不能随意赎回,流动性受限;
4、7 年不等于自动永居,依旧要满足通常居住的审核;
5、每年周年申报、每轮续签前投资核验,有持续合规维护成本;
6、如果中途减持导致投资不达标,会直接造成续签失败,身份失效。
不少中介只宣传投资移民的优势,回避前置身份门槛、投资风险、永居的居住关联要求。银河集团会客观对比新资本计划、高才通、优才、专才的适配度,不会一味鼓动客户选择投资路径。想要做多通道对比评估,欢迎来联系银河集团。
七、香港投资移民常见误区深度拆解
误区 1:内地人有 3000 万,直接就可以申请新资本投资移民
❌错误。
内地普通居民没有直接申请资格,需要先取得外国永久性居民身份,这是政策硬性门槛。
误区 2:3000 万全部买香港豪宅,就可以完成投资移民
❌错误。
房地产合计计入上限 1500 万港币,不能全部用住宅房产完成投资,必须搭配金融资产,同时强制配置 300 万 CIES 投资组合。
误区 3:钱投进去,放 7 年,自动拿香港永居
❌错误。
投资合规只是签证维持条件;永居要考核 7 年通常居住;不满足居住关联,只能拿无条件逗留,拿不到特区护照。
误区 4:300 万 CIES 是政府存款,保本保息
❌错误。
属于风险投资组合,不保本,有亏损可能性,7 年未拿到永居不可赎回。
误区 5:资产市值下跌就要立刻补钱到 3000 万
❌错误。
不主动减持前提下,市场波动造成市值下跌,不需要补本金;但不能主动卖出,造成投资总额低于门槛。
误区 6:拿到原则批准就等于身份到手
❌错误。
原则批准只是许可你去做投资;完成投资并且通过投资推广署核验,才下发正式签证。
八、投资移民申请自查,递交申请前逐项核对
1、确认自身身份类别,是否满足新资本计划申请资格;内地申请人提前规划外籍永居前置条件;
2、梳理名下净资产,确认申请前连续 6 个月净资产稳定≥3000 万港币;准备资产来源证明;
3、理清 3000 万投资拆分:2700 万获许资产 + 300 万 CIES 强制组合,明确房产配置上限;
4、充分认知投资产品市场风险,理解 300 万 CIES 不保本、锁定期要求;
5、提前规划 7 年周期:周年申报、续签前投资核验、赴港往来痕迹,为通常居住做准备;
6、分清「无条件逗留」和「香港永居」的权益差别,设立合理身份预期;
7、对比高才通、优才等人才通道,评估哪种路径更适配自身家庭情况;
8、远离不合规资产包装,会计师报告、资产文件务必真实合规。
2026 年,在高才通、优才续签审核持续收紧的大环境下,新资本投资者入境计划,成为高净值人群获取香港身份的重要备选。但它并不是 “花钱一键买断永居” 的捷径,前置身份条件、3000 万资产的合规配置、7 年长期投资维护、通常居住的审核,每一环都不能忽视。
很多高净值家庭资金实力雄厚,却因为前期没有吃透规则,在前置身份、资产配置、后续维护环节踩坑,耽误家庭身份规划。
银河集团深耕香港高净值身份全周期服务,熟悉新资本投资者入境计划全套实操规则,可协助客户完成前置身份资质评估、净资产材料梳理、投资资产配置建议、周年申报辅导、续签核验、7 年永居规划一站式服务。想要自测是否符合投资移民申请条件,理清资产配置方案,欢迎来联系银河集团【微电:18145843328&19007563909】获取一对一咨询。
如果你还没有申请香港身份,可以点击下方链接去做一个专业测评查看结果,符合(优、专、高、留和投资)哪一种↓↓↓
https://prod-businessh5.galaxy-immi.com/share/evaluation?pkgId=2084118056132231170