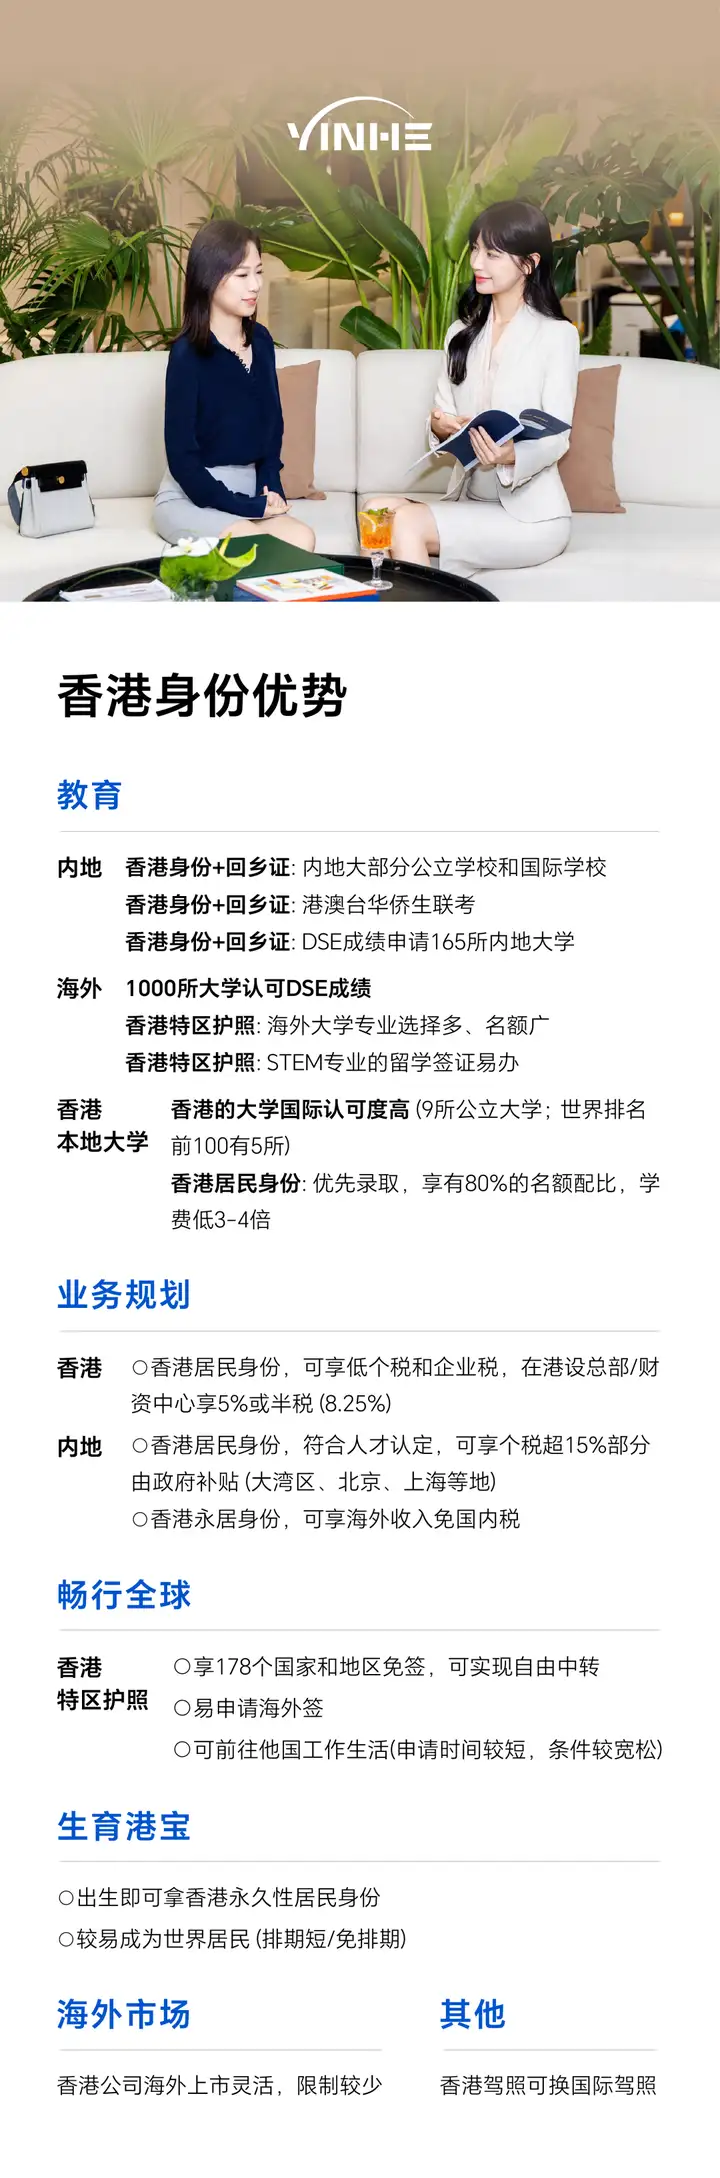
2026 香港优才新政|优才获批只是开户,7 年信用账户经营决定能不能拿到永居
很多人做优才,从头到尾理解都是错的。
他们把优才当成一场考试:分数达标、材料递交、拿到签证,考试通关,任务结束。拿到那张 24 个月或者 36 个月的逗留标签,就觉得香港身份到手,接下来安心等 7 年,自动换永居。
2026 年优才审核下半场,这套想法已经彻底行不通。
现在行业里有一个很扎心的数据:优才前端获批看着不难,但续签分化极其严重。一部分申请人稳稳拿到 3 年续签,一路顺畅走向永居;还有大量当初高分获批的人,第一次续签就收到 1 年短期批复、补件信,甚至直接拒签,几年规划全部清零。
核心原因一句话:优才不是一次性领证,而是在入境处系统里,开通了一个为期 7 年的人才信用账户。
获批,只是开户成功;签证,只是账户卡片。能不能持续授信、拿到更长逗留期限、最后顺利解锁永居,全看你这 7 年里,往账户里持续存入多少可信、真实、连贯的信用记录。
这个信用账户,和我们银行卡、征信报告逻辑高度相似。
征信不会因为你资质好就永久保持高分,每一笔履约记录加分,逾期、空白、造假、失联都会扣分;优才的人才信用账户也是同理。申请阶段看你的学历、收入、行业履历、人才匹配度,决定要不要给你开户;进入 7 年周期之后,审核重心切换:不再回看你当年有多优秀,而是持续核查你拿到身份之后,有没有兑现当初来港定居、为香港创造价值的承诺。
很多人会问:优才的 3+3+2 续签模式,到底代表什么?是不是固定流程?
并不是。3+3+2 只是常规获批模式,不是保底套餐。入境处手里掌握着授信权限:材料扎实、贡献真实、关联稳定,给你 3 年;痕迹薄弱、关联断断续续、业务存疑,压缩成 1 年短期;完全没有本地贡献、和香港几乎断联,直接拒签。每一次续签递交材料,就是一次信用年审。年审结果,直接决定下一个周期的授信时长。
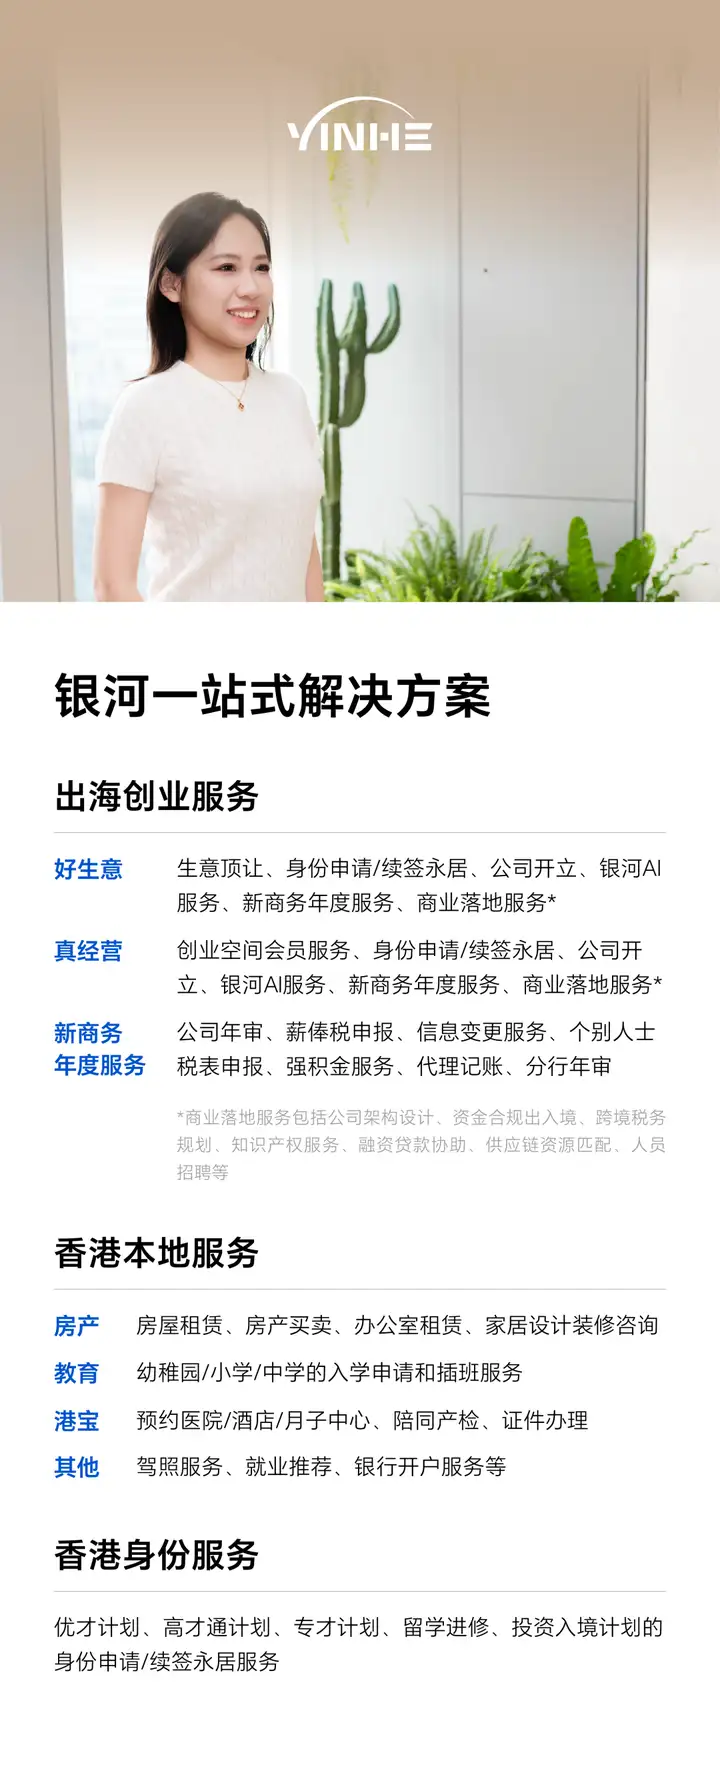
读到这里,如果你已经拿到优才签证,或者正在准备递交优才、准备第一次续签,不清楚自己过往几年的痕迹能不能支撑一次高分年审,担心信用账户长期空白埋下隐患,可以联系我们做一次完整的优才信用预审。银河【好生意 - 真经营】团队专注优才全周期规划,帮你梳理 7 年证据链条,排查痕迹断层风险,搭建可持续的贡献记录,欢迎来联系银河顾问↓↓↓。
如果还没有申请香港身份的朋友,可以点击下方卡片链接去做一个专业测评查看结果,符合(优、专、高、留和投资)哪一种↓↓↓
https://prod-businessh5.galaxy-immi.com/share/evaluation?pkgId=2112732387847241730&type=2
我们拆开讲明白,这个 7 年信用账户里,到底存什么才算有效信用;哪些行为是无效流水,甚至会直接扣大额信用分。
首先,信用账户里的两大核心资产:贡献信用 + 定居关联信用,两者缺一不可。
贡献信用,对应入境处审核的 “对香港经济、社会的实质贡献”;定居关联信用,对应法条里反复强调的 “通常居住”。很多申请人只做单一维度,要么拼命堆业务,完全忽略居住、家庭、社会联系;要么只租一个地址挂着,没有任何业务贡献,最后年审打分偏低。
先说贡献信用,也是现在扣分重灾区。
优才获批之后,两条主流路径:受雇于香港本地雇主,或者自雇创业经营。
受雇模式的信用存款非常清晰:合规雇佣合同、每月薪资单、按时不间断缴纳 MPF 强积金、每年正常申报薪俸税、岗位内容和你的背景匹配。稳定按月存入,就是高质量、高权重的信用记录。长期低薪、随意断缴 MPF、雇主挂靠、岗位和履历完全脱节,都属于劣质记录,年审的时候会被重点质疑。
自雇模式,是很多内地常住优才朋友选择的路线,也是踩坑最多的赛道。
注册香港公司,不等于存入信用。商业登记证只是公司开户凭证,不是你的贡献证明。有效的自雇信用存款,是一笔一笔真实业务合同、对公银行流水、本地服务商付款凭证、年度审计报告、赴港业务洽谈记录、行业展会对接、合作方往来邮件。业务体量大小不重要,持续性、真实性、逻辑闭环最重要。
一年轰轰烈烈做一大笔流水,后面两年零合同、零进出、零本地往来,属于一次性大额转账,不是持续信用;注册公司之后长期空壳,只有执照没有经营,等于账户长期零进账,连续空白,是高风险行为。2026 年入境处对于空壳自雇的抽查力度持续加大,大量短期批复案例都出自这里。
再讲定居关联信用,很多人直接忽略,等到永居递交才后悔。
这部分信用,用来证明:你来香港是定居取向,不是单纯拿一个身份福利,离港只是阶段性安排。它由居住锚点、家庭锚点、社会痕迹共同组成。
✅️居住锚点:连续可核验的香港住所租约、印花、管理费、水电信件、银行账单收件记录。共享工位是业务地址,不能替代住宅居住锚点;市面上只卖空地址、无法收信、不能实地到访的挂靠地址,属于无效痕迹,存进去不仅不加信用,一旦被抽查,直接标记风险。
✅️家庭锚点:配偶、孩子在港读书、就医、保险、生活单据,是权重很高的定居关联记录。很多家庭办理优才初衷就是子女香港升学,孩子在港读书的全套材料,是非常优质的信用资产。
✅️社会痕迹:香港银行账户持续使用、香港保单、体检记录、行业协会会员、定期赴港的业务 / 生活凭证。这里要提醒大家:单纯刷通关小票,没有配套目的证明,属于无效记录,不算有效信用存入。
如果你已经持有高才 / 优才 / 专才签证,不知道每年该留存哪些材料、担心过往几年证据存在断层,害怕 7 年后永居被倒查驳回,欢迎来联系银河顾问,银河顾问免费帮你做 7 年证据链体检,依托【生意星】【好生意 - 真经营】体系,逐年搭建合规、可经入境处复核的通常居住证据库。
如果还没有申请香港身份的朋友,可以电减下肥链接去做一个专业测评查看结果,符合(优、专、高、留和投资)哪一种↓↓↓
https://prod-businessh5.galaxy-immi.com/share/evaluation?pkgId=2112732387847241730&type=2
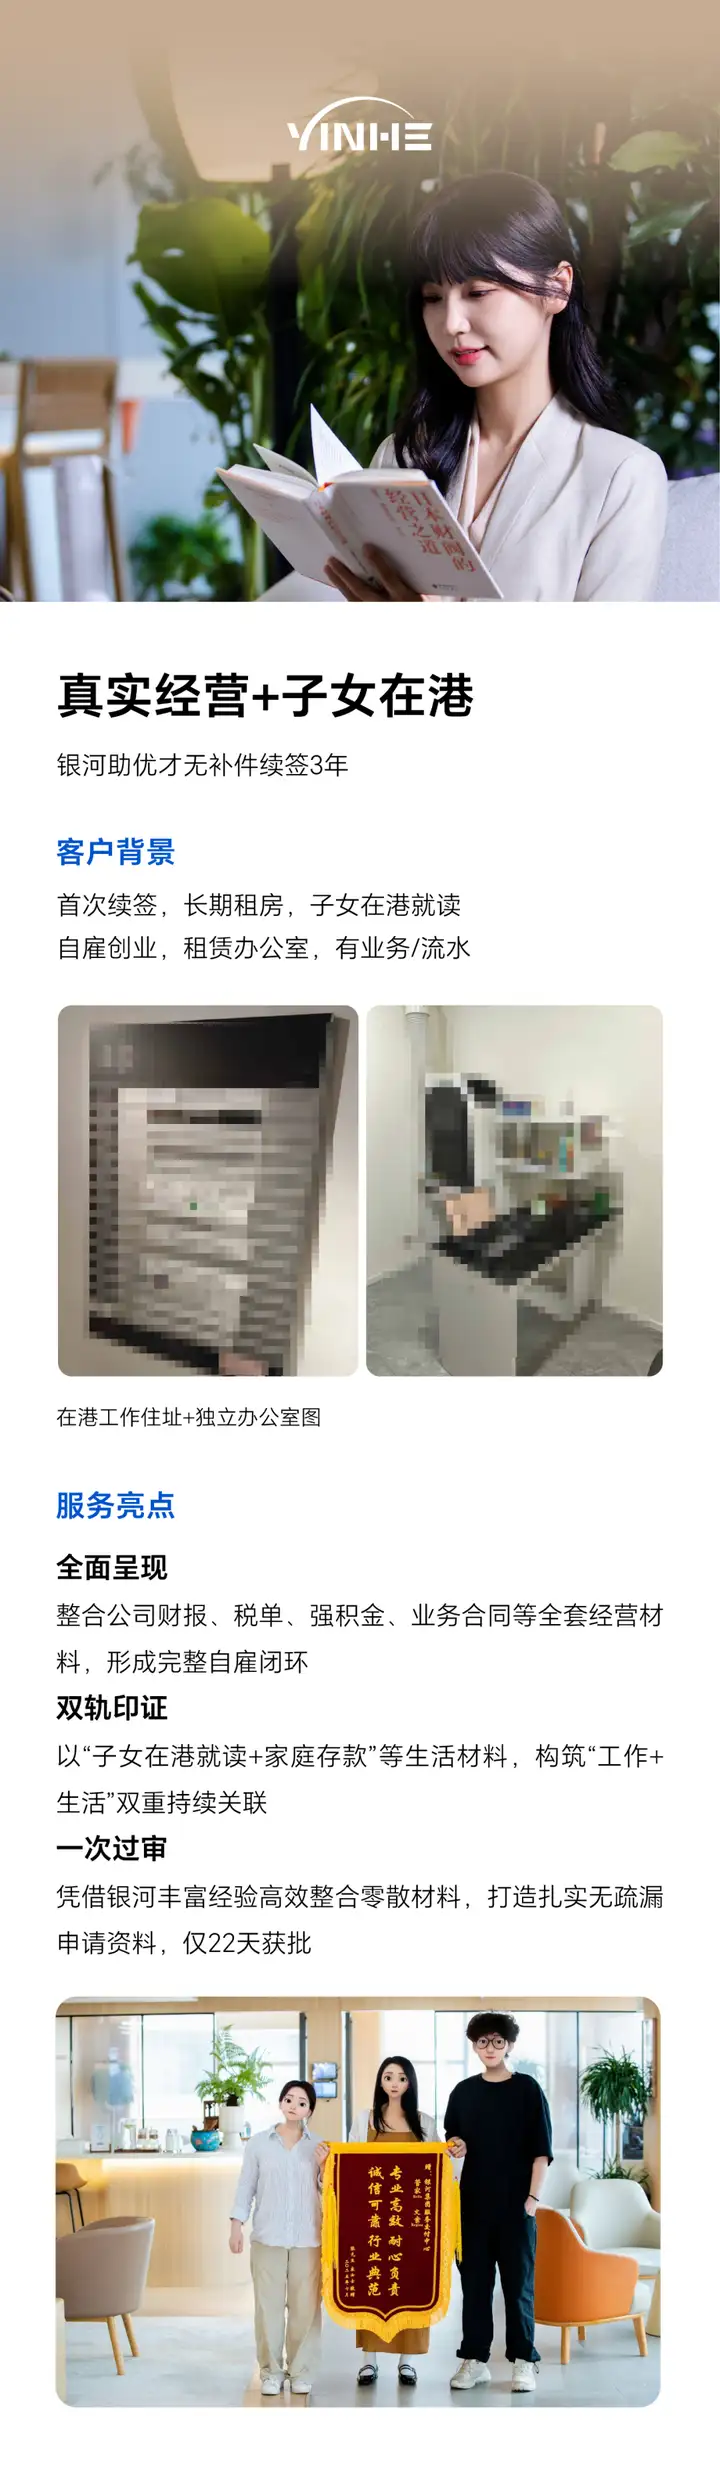
搞清楚什么是有效存款,我们再聊聊信用账户的几种负面状态,也是后台高频提问:空白、断档、造假、负债。
第一种:长期空白账户。优才获批之后,三年时间,没有受雇、没有自雇业务、没有稳定香港地址、很少赴港,账户几乎零存入。很多人会自我安慰:我签证有效,时间在累计。但入境处的年审不是看签证有没有过期,而是看这三年你有没有兑现定居承诺。空白账户,第一次续签大概率拿不到 3 年,甚至直接拒签。
第二种:阶段性断档。前两年痕迹很好,中间一年因为忙内地主业,暂停所有香港业务、租约到期不再续、账户不再使用,形成一段清晰空白期。信用账户最怕断档。前面积累的信用不会直接清零,但断档会触发审核怀疑,你需要拿出非常充分、可信的理由解释为什么突然切断联系,否则年审打分大幅下滑。
第三种:虚假材料,属于信用黑名单级别的重大违约。伪造租约、PS 流水、挂靠公司代发薪资、虚构业务合同。入境处交叉核验渠道很多,税局、强积金局、物业、银行都可以核查。一旦查实造假,不是扣分那么简单,直接拒签,留下不良记录,后续所有香港签证申请都会受到长期影响,这个代价绝大多数家庭承受不起。
第四种:短视突击存款。距离续签还有 3 个月,才临时租地址、找合同、补流水,集中堆材料。这种痕迹时间线突兀,前面长期空白,最后短期集中涌入,审核一眼就能识别是临时包装,信用认可度极低,补件信是常态。
很多朋友会问:我长期在内地工作生活,一年去香港次数不多,是不是信用账户根本攒不起来?
这里再次澄清老生常谈的谣言:优才续签、永居申请,法条没有每年 183 天强制居住门槛。 允许你因为内地主业发展、家庭安排长期离港,但是你要持续经营信用账户,维持稳定、真实的关联。
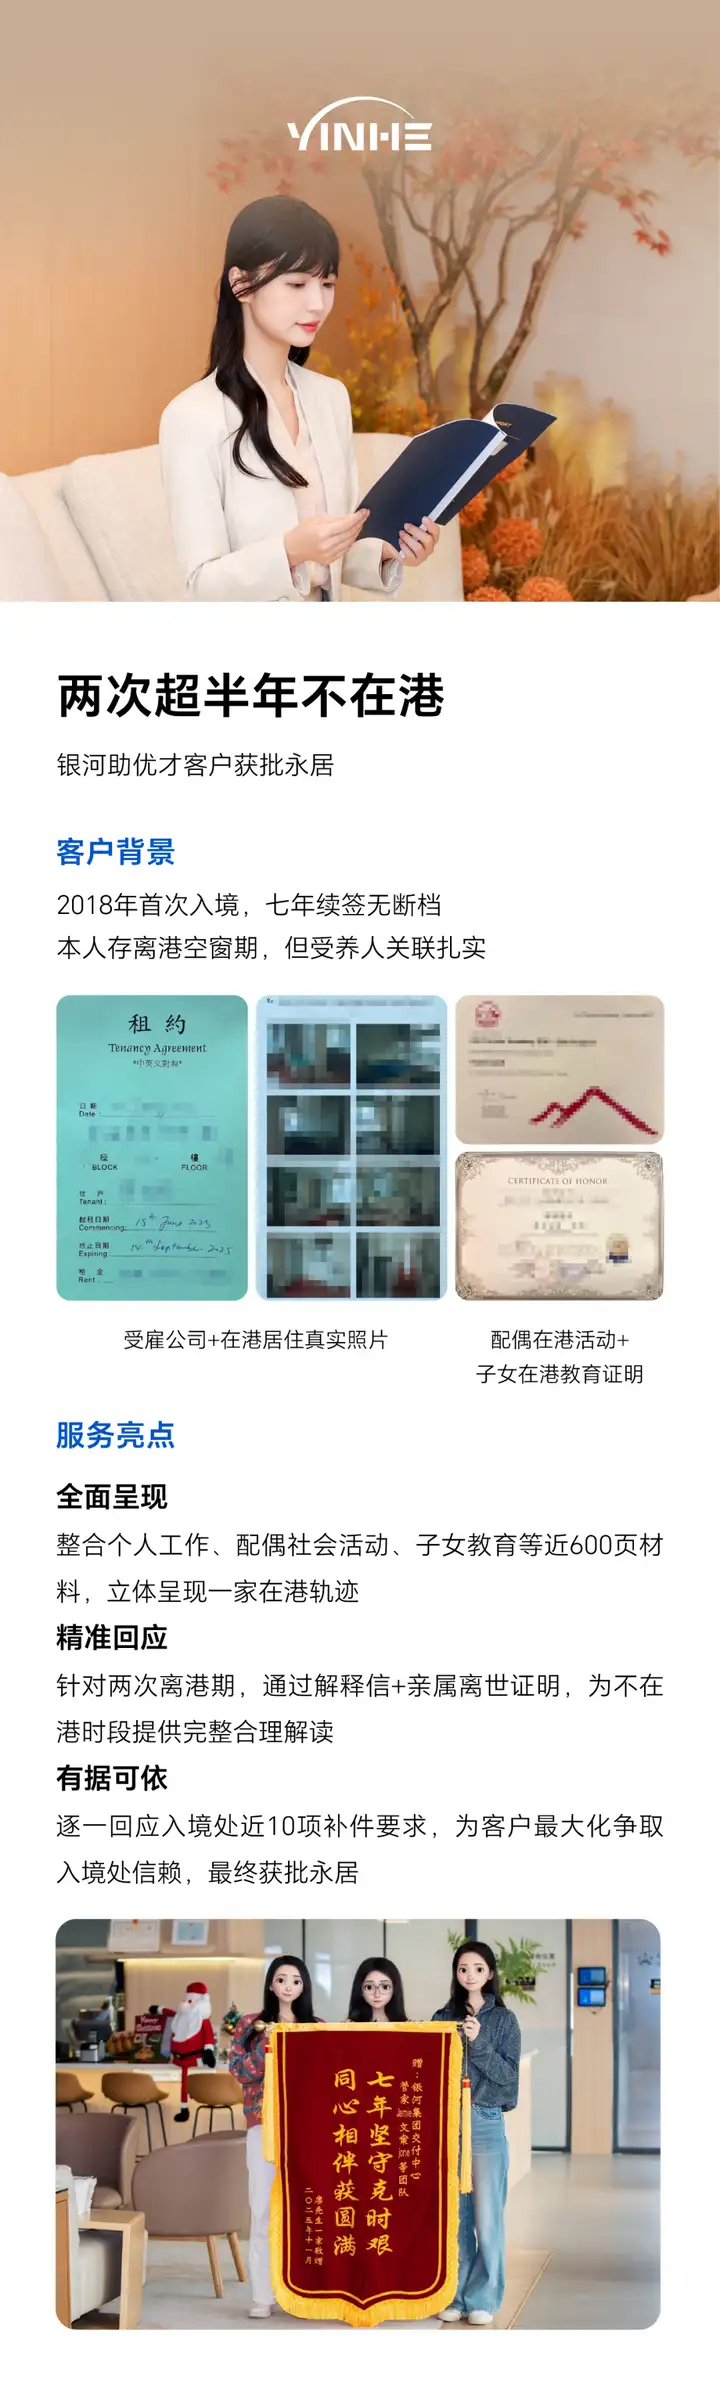
我们手上不少内地常住的优才客户,一年赴港 2-4 次,依靠稳定自雇业务、连续地址、合规税单、MPF、家庭关联痕迹,顺利拿到 3 年续签,稳步推进永居。核心不是住多久,而是账户有没有持续、均匀的信用存入。
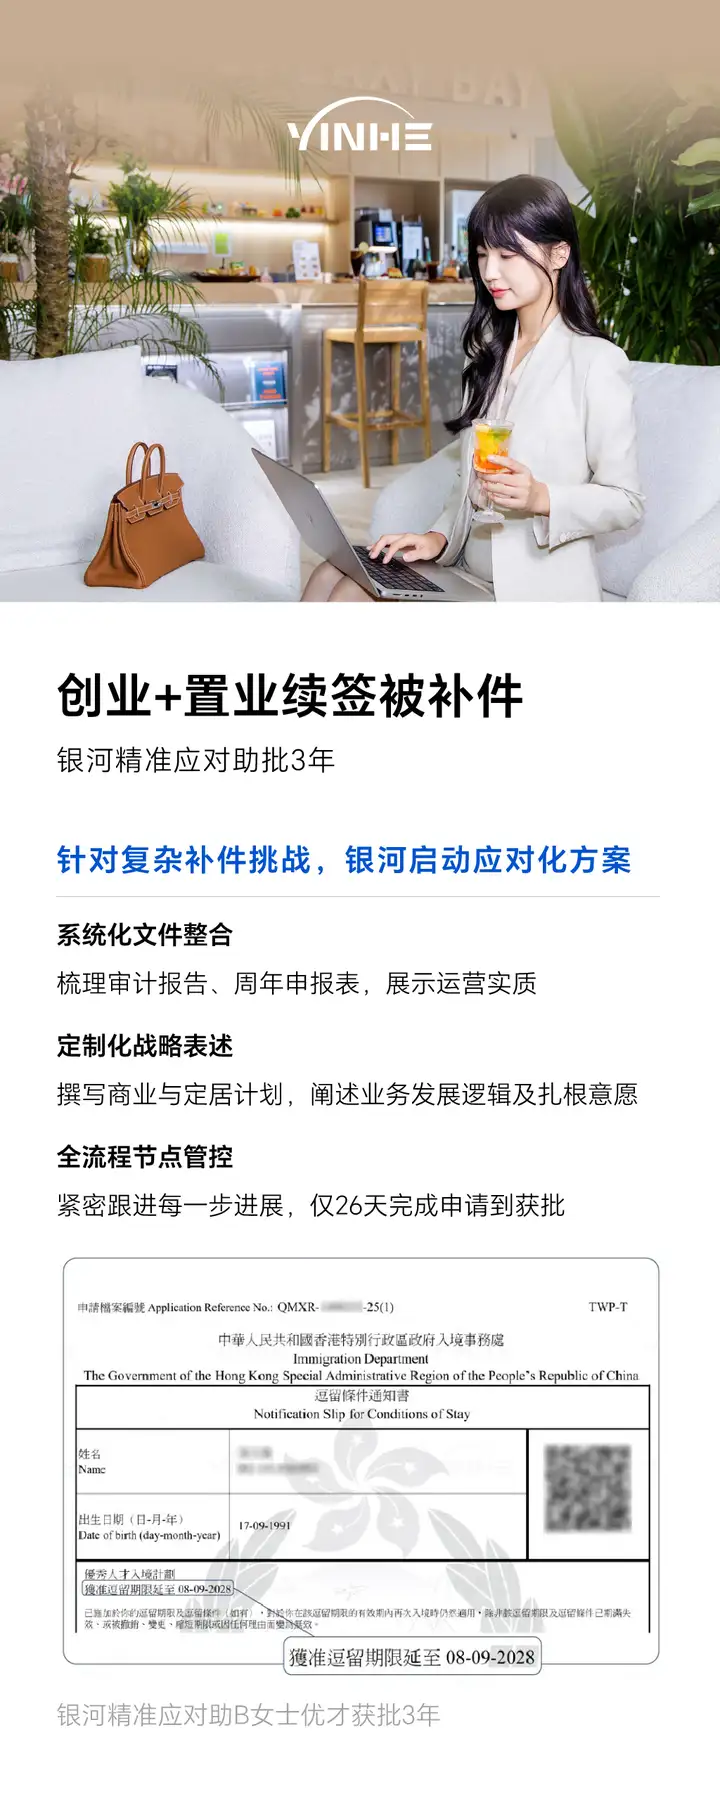
我们再把 7 年信用账户,按照优才 3+3+2 周期,拆成四个经营阶段,告诉你每个阶段重点存什么,踩哪些节点做年审复盘。
✅第一阶段:获批后第 1-3 年,账户搭建期(首签周期)
这是整个 7 年里最黄金的打底阶段。很多人拿到签证的前两年,觉得时间充裕,拖延规划,白白浪费打底窗口。
这个阶段的核心目标:搭建稳定的存入框架,选定受雇或者自雇路线,落实合规地址,开好香港账户,建立第一套稳定单据库。
不求痕迹数量庞大,但杜绝大面积空白。 首签到期前 3 个月,迎来第一次信用年审,也就是第一次续签。
这次年审的结果,至关重要:拿到 3 年,说明入境处认可你的经营逻辑,信用评级良好;拿到 1 年短期,代表已经预警,信用评级下调,后面 3 年必须加大投入、补齐短板,否则第二次续签风险极高。
✅第二阶段:第 4-6 年,信用复利期(第二次续签周期)
如果首阶段顺利拿到 3 年续签,进入第二个 3 年周期,属于复利放大阶段。持续稳定存入的记录会互相印证,证据链可信度持续上涨。
这个阶段要做年度复盘,每年年底自查:今年有没有持续贡献痕迹、地址有没有断档、税单 MPF 有没有正常更新、有没有出现长时间关联空白。
第二次续签,同样是一次年审。如果前面 6 年信用记录连贯扎实,大概率继续拿到 3 年;如果前三年靠临时材料勉强过关,这一轮审核会更加严苛,很多人卡在第二次续签。
✅第三阶段:第 7 年,永居递交前的总对账阶段
很多人误以为满 7 年自动下永居,本质误区就是没看懂信用账户逻辑。ROP145 永居申请,是一次终极征信总审核。
入境处会调取你整整 7 年的全部记录,从头到尾复盘你的人才信用档案,评估这 7 年里,你是否持续以香港为定居地,离港属于暂时安排。
如果 7 年里多次短期批复、痕迹多次断档、贡献断断续续,哪怕签证没有断、年限凑够,永居依然有驳回概率。递交永居不是终点,是 7 年信用账户的总账核验。
✅第四阶段:拿到永居之后,账户不是立刻注销
拿到永居身份,大家可以自由选择居住安排。但也要提醒大家:永居之后如果需要申请回乡证、后续办理各类香港证件,过往的关联记录依然会作为背景参考;同时,受养人配偶、子女想要独立申请永居,他们各自拥有独立的信用账户,不能共享主申请人的信用记录。
很多家庭规划踩这个坑,主申请人一路顺利,配偶 7 年到期递交永居,自身痕迹空白,直接不通过。
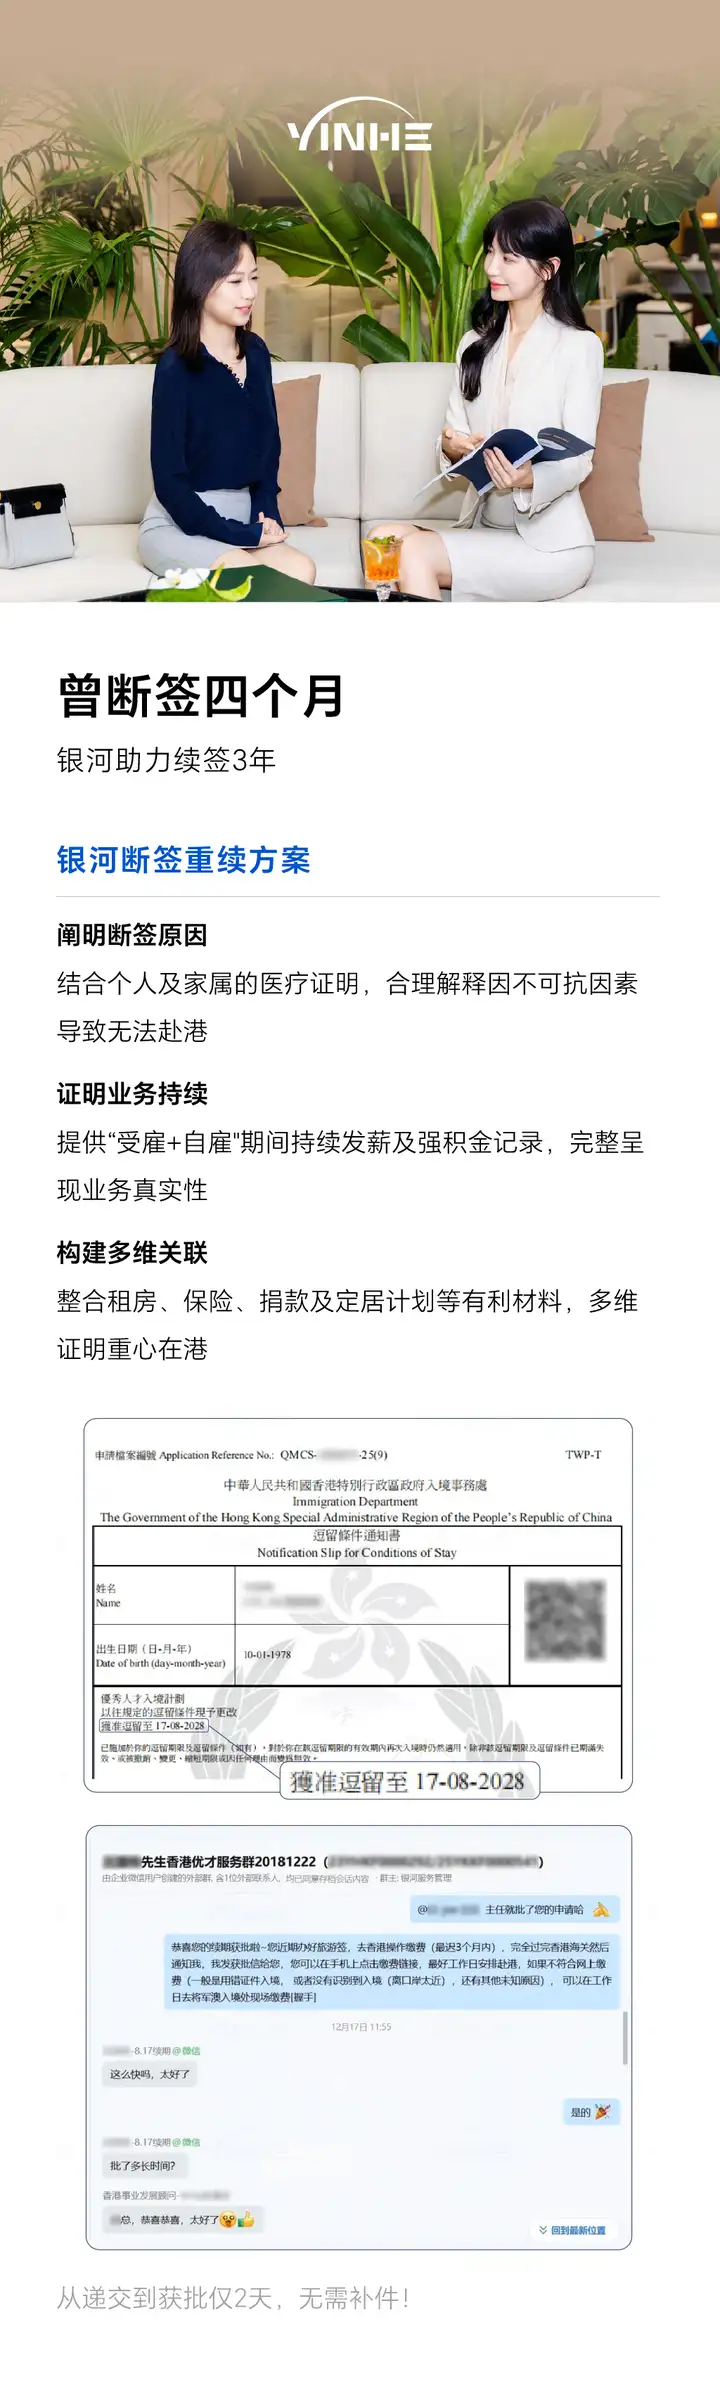
接下来集中回答后台高频被问到的几个问题,也是大家经营信用账户最容易纠结的点。
问题一:拿到一次 1 年短期续签,是不是 7 年连续时间清零?
答:签证没有逾期、没有拒签,逗留记录连续,7 年累计时间不会直接清零。但是短期批复是明确的信用预警信号,相当于征信报告上出现一条负面备注。后续几年如果没有持续加厚、补足痕迹,下一次续签、永居递交风险会成倍上升。
问题二:我换香港地址、更换雇主、香港公司业务调整,会不会打断信用?
答:正常变动本身不会中断连续通常居住,但是一定要做好痕迹衔接。换地址留存新旧租约交接单据;更换雇主衔接好 MPF、税单;自雇业务调整,留存业务变更说明、新合作凭证。不要出现几个月没有任何香港相关单据的真空期。
问题三:受雇和自雇两条路线,哪一条更容易攒信用?
答:没有绝对好坏。受雇路线痕迹标准化,MPF、税单、薪资单都是强信用材料,省心稳定;自雇路线自由度高,适合内地有生意资源的申请人,但对业务真实性、合同流水、审计的要求更高,更容易踩空壳红线。选择哪一条,优先匹配你真实的从业背景,不要为了拿身份强行选不适合自己的路线。
问题四:每年最低要存多少痕迹,才能保证安全?
答:没有官方固定数量标准,审核看连贯性、逻辑自洽。我们给客户的保守规划建议:每年至少持续产生业务维度 + 居住维度的有效记录,均匀分布,不要集中堆在到期前半年。均匀小额持续存入,远好于一次性突击大额材料。
聊到这里,相信大家已经明白:优才规划,分水岭从来不是递交获批那一刻,而是获批之后,你如何运营这个 7 年人才信用账户。
2026 年香港人才政策进入筛选时代,政策底层逻辑从 “吸纳人才” 转向 “筛选愿意长期和香港建立实质关联的人才”。优才获批率持续走低,续签补件通知越来越多,永居严查 7 年完整证据链,本质上就是入境处收紧信用授信标准。以前宽松窗口期,不少人靠着一张签证躺到 7 年拿永居的时代,已经结束了。
很多申请人最大的损失,不是优才申请被拒,而是千辛万苦拿到签证之后,因为不懂信用账户逻辑,放任账户空白,等到续签临近才慌慌张张补救。前期几年时间成本已经付出,最后卡在续签,前面所有投入全部浪费。
最后说一句实在话:优才签证只是一张入场凭证,它给你开通了 7 年的人才信用账户。账户的主动权,一直握在你自己手里。 有的人把它当成资产,逐年持续存入真实贡献、稳定关联,每一次续签都拿到优质授信,7 年到期顺利通关永居;有的人把它当成一张福利卡,开户之后不再打理,账户慢慢空白,最后年审失败,身份提前终止。 香港身份,是一场长跑,不是一次考试。看懂人才信用账户的底层逻辑,均匀、稳定、真实地持续存好每一笔记录,才是优才 7 年规划最稳妥的路线。
续签一旦拒签,再次申请的难度会大幅上升。尽早做专业评估,补齐信用短板,远比收到补件信、拒签信之后再补救稳妥。银河【好生意 - 真经营】深耕优才全周期信用规划,擅长内地常住申请人搭建可持续贡献证据链,规避空壳挂靠、痕迹断层的高频风险,欢迎来联系银河顾问,一站式帮你搭建经得起入境处回溯核查的完整证据链。
如果还没有申请香港身份的朋友,可以电减下肥链接去做一个专业测评查看结果,符合(优、专、高、留和投资)哪一种↓↓↓
https://prod-businessh5.galaxy-immi.com/share/evaluation?pkgId=2112732387847241730&type=2